


기획 연재 ❷ 센서 산업과 주요 유망 센서의 시장 및 기술 동향 part 1
Ⅰ. 센서와 센서 산업
1. 센서의 정의와 적용 분야
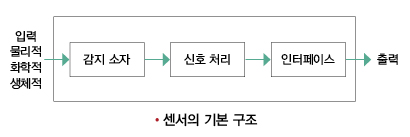
센서란 측정 대상물이 지니고 있는 압력/가속도/온도/주파수/생체 신호 등의 정보를 감지한 후 이를 전기적 신호로 변환하는 장치다. 인간이 오감을 통해 주위 환경을 인지하고 파악하듯 센서는 다양한 전자기기로부터 정보를 취득하고 분석해 전자기기의 감각 기관 역할을 수행한다.
 |
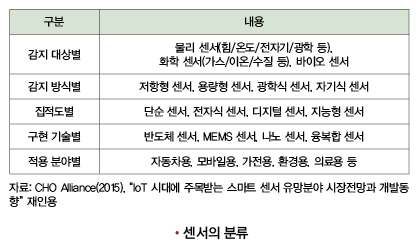
이 같은 센서는 감지 대상, 동작 방식, 재료, 구현 기술 및 집적도에 따라 다양하게 분류되는데, 사용자는 센서를 자신이 추구하는 목적에 맞게 혼용해 활용할 수 있다.
 |
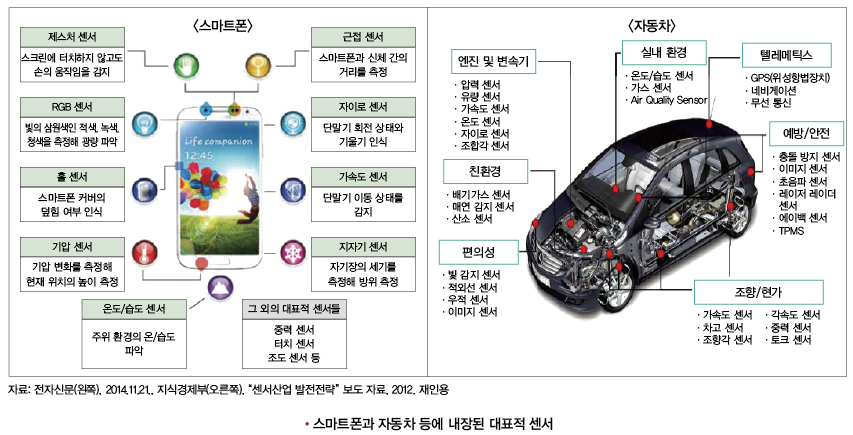
센서는 기기가 더 스마트하고, 안전하고, 환경 친화적인 동시에 쉽게 활용될 수 있도록 지원하는 기반을 조성하며, 계측기기/자동차/모바일기기/가전기기/의료기기/환경기기/산업기기 등에서 활용된다. 이 중 자동차의 센서 사용은 2005년에는 100여 개에 그쳤는데, 2015년에 들어와 200여 개까지 확대됐으며, 스마트폰에는 17개 정도의 센서가 탑재되기에 이르렀다.
 |
2. 센서의 진화 방향
최근 인간과 기기 간의 상호작용이 증대되면서 기기의 첨단화 및 스마트화가 가속되고 있는데, 이 때문에 센서도 지능화되는 방향으로 변화하고 있다.
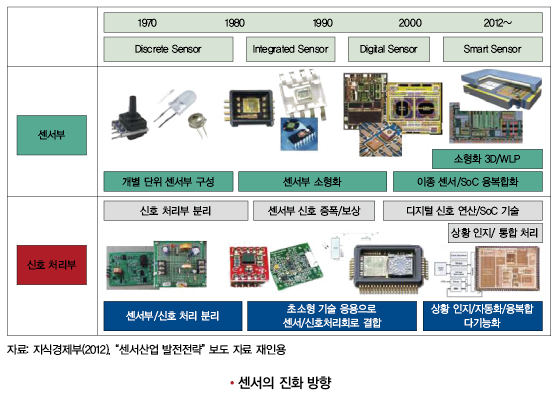 |
또한 센서는 ‘MEMS(Micro Electro Mechanical System, 미세전자기계시스템)’를 기반으로 더욱 소형화되고 있으며, ‘단일 센서 모듈->복합 센서 모듈->one-chip 복합 센서’로 변화하는 복합화 현상과 AR과 VR의 결합으로 인한 지능화 현상을 겪고 있다.
시장 조사 기관인 IHS는 위에서 설명한 변화에 근거해 두 개 이상의 센서를 하나의 패키지로 구현한 복합 센서 시장이 2012년을 시작으로 본격 확대되어 2016년에는 모션 센서 분야 시장의 약 50%에 이르는 비중을 차지할 것으로 전망한 바 있다.
이에 더해 한국센서연구조합은 센서 연구의 주요 방향을 ‘이전에는 센싱할 수 없었던 영역의 센싱, 센서의 제조 공정 및 작동원리 혁신, 전력 소비 향상을 통한 가용성 확대, 기존 센서의 정확도와 정밀도 향상’ 등으로 구분한 바 있다.
한편, 근래에 들어와 첨단 센서로 일컬어지는 스마트 센서는 센싱 기능과 결합되어 있는 ‘데이터 처리, 의사결정, 통신 기능’ 등을 통해 ‘자동 보정, 상황 판단, 네트워킹’을 수행하는 차세대 지능형 센서다. 이와 같은 스마트 센서의 비중은 2014년에는 19%였지만, 2020년에는 49%까지 늘어날 것으로 보인다.
3. 센서 산업의 범위와 특성
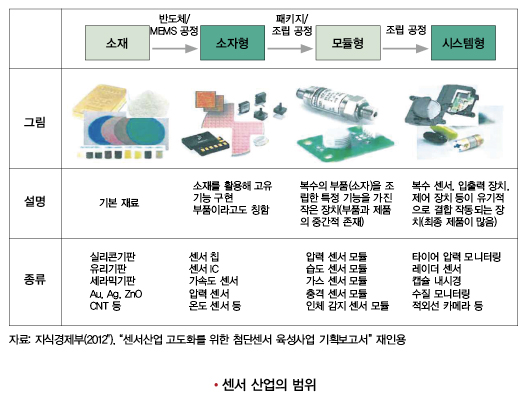
일반적으로 센서 산업은 센서 제조를 위한 소재 산업, 소재를 활용해 고유 기능을 구현하는 소자 산업, 다양한 소자를 활용해 조립하는 모듈 및 시스템형 산업으로 나누어진다.
 |
이 같은 센서 산업은 다품종·소량 생산으로 인해 응용 분야에 따른 재료 기술, 설계 기술, 공정 기술 등이 달라 글로벌 전문 기업 육성에 적합하다고 평가받고 있다. 또한 센서는 최종 재화로서 사용되기보다는 특정 애플리케이션을 제공하는 데 필요한 정보를 취득하고 센싱하는 장치인데다가 중간재 성격을 지니고 있어 전형적인 부품 산업으로 볼 수 있다.
센서는 칩, 패키지, 모듈, 시스템의 단계를 거쳐 대부분의 산업 분야에서 활용되는데, 이 때 칩 생산은 중요한 부분으로 여겨지며, 패키지와 모듈은 활용 산업 분야에서 혁신 제품을 개발하는 데 영향력을 발휘한다.
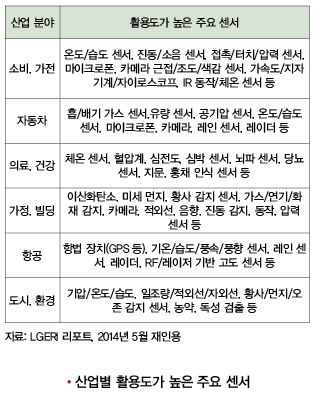
대부분의 센서는 세트 제품의 기능을 ‘다양화, 첨단화’시킬 수 있는 핵심 요소로, 인간과 기기의 원활한 인터페이스를 지원한다. 현재 다양한 형태의 센서가 여러 산업 부문에 적용되어 활용되고 있는데, IoT 시대가 도래함으로써 센서의 산업적 활용도는 대폭 증가할 것으로 예상된다.
 |
센서의 사용 확대는 사용자가 ‘모바일 컴퓨팅의 진화, 네트워크 인프라 확대, 클라우드 컴퓨팅의 보편화’ 등에도 불구하고 제대로 활용되지 못한 센서를 통해 시스템 및 서비스를 창출하도록 도울 수 있다.
4. 국내 센서 산업의 기술 경쟁력
센서가 다양한 기기의 핵심 부품으로 확대되면서 센서 산업의 경쟁력 수준이 국가 산업 경쟁력 강화의 필수 요소로 거론되고 있다. 또한 센서 산업 자체가 향후 IoT의 진전으로 인해 높은 성장을 기록할 것으로 예측되는데다가 센서 산업이 다른 산업 분야에 미치는 파급력이 크기 때문에 센서 산업을 전략 산업화하는 조치가 필요하다는 의견 또한 존재하고 있다.
지난 2015년 2월 KPMG가 반도체 업계 임원을 대상으로 실시한 설문조사 결과에 따르면, 응답자 중 61%가 센서를 당해 반도체 시장의 가장 강력한 성장 요인으로 지목했다. 하지만 국내 센서 산업은 IT 융합으로 인한 센서 사용 급증 현상과 첨단화 현상을 겪고 있는 세계 센서 시장과는 달리 ‘높은 기술 장벽, 센서 기술 보호주의 강화’ 등으로 인해 국가 차원의 적극 지원이 필요한 실정이다.
뿐만 아니라 대부분의 국내 기업은 첨단 센서에 필요한 기술력을 보유하고 있지 못한데다가 일반 센서가 가격 경쟁력 부문에서 취약함을 보이고 있다는 약점을 가지고 있어 미국·독일·일본 등의 선진 기술 보유국과 가격 경쟁력을 앞세우는 중국의 중간에 위치한 샌드위치 상태에 머물러 있다.
일반적으로 미국, 독일 등의 일부 선진국을 중심으로 센서 기술이 디지털 센서 단계를 지나 스마트 센서에 관한 연구가 진행되고 있는 추세를 거치고 있는데, 이들 국가들은 스마트 센서의 경쟁력을 다른 산업 분야의 경쟁력 상승에 필요한 핵심 요소로 간주해 집중적으로 지원하고 있다.
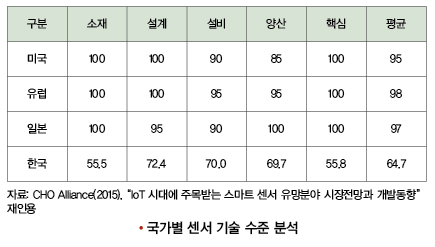
한편, 조사 결과에 따르면 기술 경쟁력 부문에서는 미국·독일·일본 등이 높은 기술 수준을 보유하고 있는 것으로 나타났다.
 |
<다음 호에 계속>
자료 제공 : ETRI


