


기획연재 ③ 일본의 산업용 로봇 시장 특성과 시사점
이번호 목차
Ⅲ. 일본의 시장 규모 및 경쟁 구도
1. 시장 규모
2. 경쟁 구도
Ⅲ. 일본의 시장 규모 및 경쟁 구도
1. 시장 규모
일본 산업용 로봇의 내수와 수출을 합친 전체 출하량 추이를 보게 되면, 2011년 이후 출하량이 줄어들고 있다는 사실을 알 수 있다.
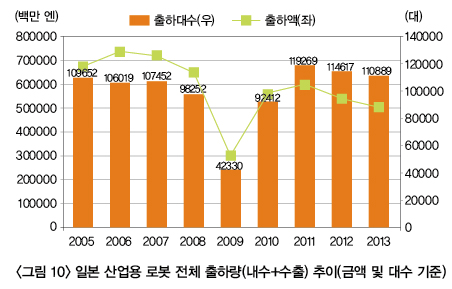 |
2012년에는 전년 대비 수출이 크게 줄어든 반면, 다음 해인 2013년에는 내수가 큰 폭으로 감소했다. 출하대수와 함께 출하액을 기준으로 했을 시에도 출하량 감소 추세가 나타나고 있음을 알 수 있는데, 2013년에 다시 증가세로 돌아선 수출 출하량은 앞으로 신흥시장에서 발생할 수요 확대로 인해 증가할 가능성을 가지고 있지만, 일본 국내 시장은 시장 확대가 어려운 상황에 처해있다.
2. 경쟁 구도
JARA(일본로봇공업회)의 발표 자료에 따르면 2012년 일본 산업용 로봇 국내 출하액은 1,782억 6,200만 엔이었는데, 이는 2011년에 비해 6.1% 증가한 것이다. 이전 연도의 실적을 초과한 것은 3년 만이지만, 신장률이 둔화되어 2011년보다 6.4% 포인트 하락한 결과를 보여주었다.
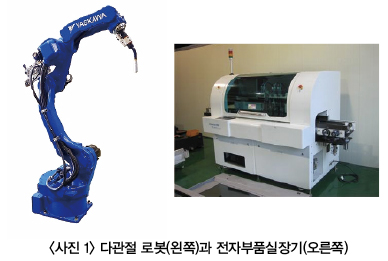
이와 같은 결과가 생겨난 원인으로는 수출지향형 기업을 중심으로 국내 설비 투자에 대한 신중한 대처가 이뤄졌던 점이 꼽히고 있다. 일반적으로 제조되는 산업용 로봇은 용도에 따라 사람의 팔처럼 여러 개의 관절을 이용해 주로 자동차를 용접하는 다관절 로봇과 전자부품을 프린트 기판에 붙이는 전자부품실장기로 구분된다.
 |
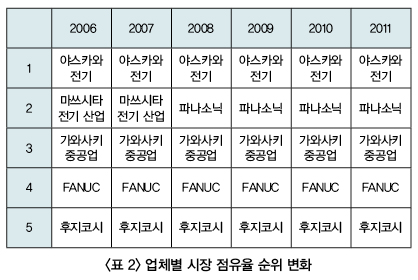
한편, 일본 산업용 로봇 시장에서 줄곧 1위를 지키고 있는 기업은 다음 <표 2>에서 볼 수 있듯 다관절 로봇을 주로 생산하는 야스카와 전기이다.
 |
2012년에 들어와 야스카와 전기의 시장 점유율은 <그림 11>과 같이 전년 대비 1.4% 포인트 증가한 21.6%로 나타났다.
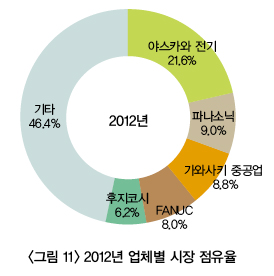 |
야스카와 전기가 시장 전체에 걸쳐 나타나고 있는 성장 속도 둔화 현상에도 불구하고 확실한 자동차 관련 수요를 통해 출하 규모를 유지하고 있는 것으로 보이는데, 최근에는 식료품, 의약품, 화장품 산업의 수요가 확대되고 있어 이들 분야에 대한 시장 개척에 주력하고 있다. 같은 해에 야스카와 전기에 이어 시장 점유율 2위를 기록한 기업은 전년도 3위였던 가와사키 중공업이었다.
가와사키 중공업은 2012년에 9.0%의 시장 점유율을 차지했는데, 여기에는 반도체 및 자동차 관련 출하가 국내 설비 투자 침체로 인해 부진을 겪었음에도 일반 산업용 수요가 크게 증가해 전년 대비 0.5% 포인트가 감소한 현상이 반영됐다. 전자부품 분야에서 경쟁력을 갖춘 파나소닉은 2012년에 전년 대비 1.6% 포인트 감소한 8.8%의 시장 점유율을 기록했다.
자동차용 수요를 늘린 FANUC의 경우, 2012년에 전년 대비 0.2% 포인트 감소한 8.0%의 시장 점유율을 확보하면서 업체별 시장 점유율 4위에 올랐고, 5위에 오른 후지코시는 2011년 11월에 출시한 자동차 용접용 로봇 판매 증가에 힘입어 전년 대비 0.2% 포인트 증가한 6.2%의 시장 점유율을 기록했다.
이 같은 추세 속에서 일본 자동차 생산의 해외 이전이 점차 증가하고 있는데, 이로 인해 산업용 로봇 수요처도 해외 이동을 추진할 것으로 전망된다. 이미 빠른 성장 속도를 보이고 있는 중국에서는 야스카와 전기와 후지코시가 2013년에 연이어 로봇 생산 공장을 가동하기 시작했고, 2015년에는 가와사키 중공업이 새로운 공장을 설치했다.
의료 및 식품 분야 같은 경우, 생산성 향상과 비용 절감, 품질 유지를 위해 점차 로봇을 도입할 것으로 보이는데, 이로 인해 산업용 로봇 제조사들이 관련 신제품 개발에 역량을 투자할 것으로 예측된다. 이에 따라 자동차 등의 기존 분야뿐만 아니라 발 빠르게 새로운 분야를 개척하려는 업체들의 움직임이 향후 시장 점유율에 큰 영향을 미칠 것으로 보인다.
<다음 호에 계속>
자료제공 | 한일산업·기술협력재단(www.kjc.or.kr)


