


기획연재 ③ 중국 제조업용 로봇의 수출 활성화 과제
III. 중국 제조업용 로봇 수출 활성화 과제
1.국내 로봇기업의 대 중국 수출·진출 동향
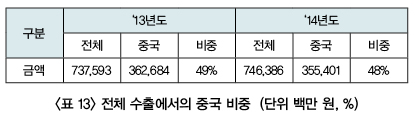
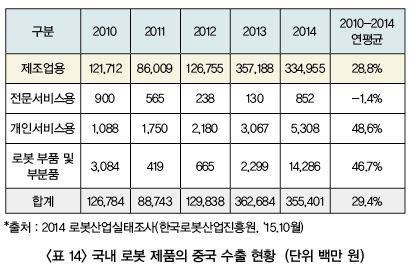
국내 로봇 제품의 수출 중 중국 비중은 약 50% 수준으로, 최근 5년간 연평균 29.4% 증가하고 있으며 제조업용 이 대부분 차지 국내 로봇 제품의 중국 수출은 ‘14년 3,554억 원으로 전체 수출 7,464억 원의 48%를 차지하고 있다. 뿐만 아니라 2010-2014년까지 연평균 29.4%의 성장을 보여 국내 로봇산업 생산 증가가의 주요한 역할을 수행하여 왔다. 그러나 ‘14년의 경우 우리나라 전체 로봇 수출이 1.2% 증가한 가운데 중국 수출은 2% 감소했다.
 |
엔화의 지속적 약세에 따른 일본 로봇의 상대적 가격 경쟁력 향상이 주요인으로 분석되기는 하나, ‘14년 중국 제조업용 로봇 판매가 56% 증가한 점에 비추어 볼 때 매우 아쉬운 결과라 하겠다.
 |
중국 제조업용 로봇 수출기업은 ‘14년 32개 사이나 100억 원 이상은 7개 사에 불과하고 10억 원 미만의 기업이 전체의 50% 수준으로 매우 취약
중국 제조업용 로봇 수출기업은 ‘12년 23사였던 것이 ‘13년 31개, ‘14년 32개 등으로 늘었지만, 수출액 구간별 기업 현황을 보면, 100억 원을 초과하는 기업 수는 7개에 불과하고, 10억 원 미만의 기업이 15개로 약 50% 차지하고 있다.
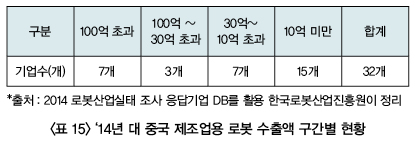 |
뿐만 아니라 상위 7개 사가 전체 중국 제조업용 로봇 수출의 90% 이상을 차지하는 등 중국 수출기업 저변이 매우 취약하다.
중국 제조업용 로봇 수출기업은 전체 제조업용 로봇 기업(183개 사)의 17.5%에 불과하며, 현지 지사(자회사)대리점 운영 등 중국 현지화 노력도 부족
중국 제조업용 로봇 수출기업(32개 사)은 전체 제조업용 로봇 생산기업 183개 사의 17.5%에 그치고 있다. 또한 중국 현지화(진출) 측면에서 보더라도 중국에 현지 지사(자회사)를 설립하거나, 대리점을 운영하는 로봇기업은 현대중공업, 로보스타, 고영테크놀로지, 동부(DST)로봇, 미니로봇(개인서비스 로봇) 등 수개 회사에 불과하다.
기업별로 보면, H사는 중국 전역 시장을 타겟으로 대리점을 통해 제조업용 로봇 판매 중으로, 향후 대리점 및 협력 SI업체 확대를 통해 시장 점유율을 증가시킬 예정이며, G사는 선전에 자회사를 두고 전국 대리점을 운영하고 있는 등 중국 수출 비중을 늘려나갈 계획이다.
또한 R사는 상하이, 베이징, 청두, 선전에 현지 법인 설립을 통해 `14년 170억의 중국 수출을 시현했으며, 향후 LCD 및 OLED 분야에 대한 수출 규모 확대가 예상된다. D사는 상하이, 선전에 현지 법인을 운영하고 있으며, 연 30억 원 수준의 중국 수출을 꾸준히 하고 있다. 특히 중국 대그룹의 인수에 따라 중국 수출 확대가 기대된다.
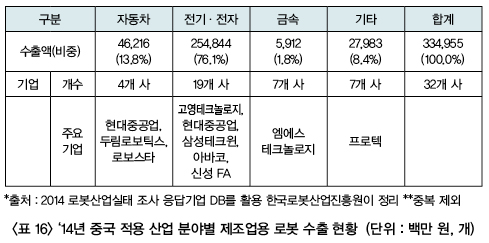
`14년 중국 적용 산업분야별 제조업용 로봇 수출은 전기ㆍ전자 76%, 자동차 13.8%, 금속 1.8%, 기타 제조분야 8.4%로 형성
`14년 중국 적용산업 분야별 제조업용 로봇 수출 현황을 보면 전기·전자 76%, 자동차 13.8%, 금속 1.8%, 기타 제조분야 8.4%로 형성되어 있는데, 반도체, 자동차 등 해외 진출 국내 대기업의 현지 공장 납품이 큰 비중을 차지하고 있는 것으로 추정된다.
2. 중국 수출·진출을 위한 시사점 및 활성화 과제
최근 몇 년간 중국이 경제위기를 겪고 있지만, 대규모 자산 투자와 수출에 의존하던 중국 경제를 소비 지출이 주도하고, 산업 경제 구조의 양적 확대에서 질적 향상으로 변화되는 新常態(New normal condition)에 적응하려는 중국 정부의 노력은 더욱 가속화될 것으로 보여, 향후 중국의 제조업용 로봇 수요는 폭발력은 다소 떨어진다 하더라도 최소한 꾸준히 증가할 것으로 전문가들은 보고 있다.
 |
 |
또한 중국 중앙 정부와 지방 정부의 적극적인 로봇활용 정책에 발맞추어 많은 중국계 기업이 로봇산업에 진출하고 있고, FANUC, Yaskawa, KUKA, ABB 등 외국계 메이저 기업이 중국시장에서의 점유율을 높이기 위하여 현지화를 적극적으로 추진한다고 하더라도, 우리나라 로봇기업에게 기회가 없는 것은 아니라고 필자는 판단하고 있다.
외국계 기업은 기술 경쟁력을 바탕으로 현지화를 적극 추진 중이나 아직 자동차 산업 분야에 집중되어 있고, 중국계 기업은 Low-end 제품이면서 가격 경쟁력도 낮아, 이를 고려한 우리나라 로봇기업 진출전략 필요
외국계 메이저 기업들은 기술력을 바탕으로 저가화, 현지화를 적극 추진하고 있지만, 아직까지 주로 자동차 분야에 집중되어 있고, 중국계 기업은 주로 Low-end 제품이만 완성품 가격의 약 60%를 차지하는 핵심부품의 대부분을 수입에 의존하여 가격경쟁력 또한 매우 낮다. 이러한 외국계, 중국계 기업의 약점을 잘 파고들어 우리기업의 장점으로 잘 활용한다면 중국 로봇시장의 공략이 어려운 것만은 아니라고 판단된다.
중국 산업용로봇 수입관세 강화 움직임은 한중FTA를 체결한 우리나라로서는 타 경쟁국보다 상대적으로 유리하게 작용할 듯
또한 중국의 수입관세 동향에 주목할 필요가 있다. 그동안 중국은 산업용 로봇은 8479.5010 Code를 적용받았으며 특별한 보호정책이 없었다. 뿐만 아니라 우리나라를 비롯한 독일, 일본, 스위스, 미국 등이 최혜국 대상이었다. 그러나 <표 18>에서 보는 바와 같이 `14년에 5개의 품목이 신규로 추가되면서 관세율이 높아졌으며, 향후 이러한 중국의 자국 산업용 로봇기업 보호를 위하여 수입관세가 강화될 것이라는 의견이 지배적이다.
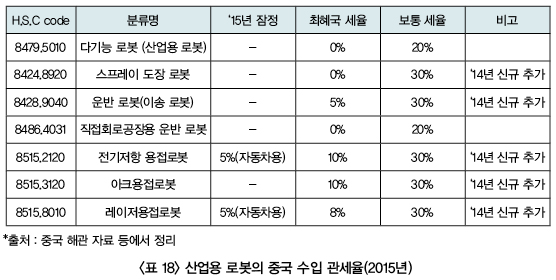 |
다행히 우리나라로서는 지난해 한중FTA를 체결하였고, 따라서 중국의 산업용 로봇 관세 강화 움직임은 우리나라에게는 타 경쟁국보다 유리하게 작용할 것으로 보인다.
아래에서는 중국 제조업용 로봇산업 및 기업경쟁 동향, 생태계, 향후 전망 등을 고려하여 우리 로봇기업의 對중국 수출ㆍ진출의 시사점을 알아보고, 활성화 과제를 제시해 보고자 한다.
(1) 로봇활용 성장 산업분야 집중 공략
중국 제조업용 로봇 신시장의 효과적 공략을 위해서는 <표 12>(지난 4월호 게재)와 같이 전기·전자, 금속가공(자동차 및 전자, 기계 등의 부품 가공 포함), 플라스틱·화학 등 로봇 활용이 높아지고 있는 산업 분야에 대한 개척이 요구된다.
앞서 밝힌 바처럼 자동차 분야가 중국 제조업용 로봇시장에서 차지하는 비중(37%)이 가장 높으나, 자동차 산업분야는 특성상 검증된 로봇시스템을 선호하며, 또한 이미 글로벌 메이저 기업이 선점하고 있는 분야여서 로봇기업의 대부분이 중소기업인 우리나라는 매우 어려운 분야일 수 밖에 없다.
이에 반해 전기·전자, 금속가공, 플라스틱·화학 등의 분야는 새롭게 시장이 형성되어 이 분야에 경험이 풍부한 로봇기업이 상대적으로 적고, 상대적으로 경쟁도 느슨하기 때문이다. 그동안 자동차 산업 분야에 주력해 온 ABB, KUKA, FANUC, Yaskawa 등이 최근 이 분야에 경험이 있는 업체를 인수하거나 협력을 강화하고 있는 것도 성장 산업분야에 효과적으로 대응하기 위한 것이다.
우리나라의 경우 전기·전자 분야(`14년 3,134억)는 이미 경험이 풍부한 분야이고 금속가공(`14년 1,030억), 플라스틱·화학(`14년 235억) 등의 분야는 최근 급성장하고 있는 분야여서, 국내 실적을 바탕으로 중국에 진출할 수 있는 핵심 분야로 볼 수 있다.
로봇 보급 사업(중소제조, 취약공정개선) 실적은 중국 공략을 위한 좋은 Reference 될 것으로 주관ㆍ참여기업의 적극적 중국 수출 추진 필요
특히 `11년부터 정부 지원으로 시행하여 온‘시장창출형 로봇보급사업’(중소제조, 취약공정개선)으로 쌓아온 금속가공(자동차·전자·기계 부품 가공 등), 플라스틱, 식·음료 분야의 실적(Reference)은 중국 공략을 위한 매우 좋은 경험이 될 것으로 보인다.
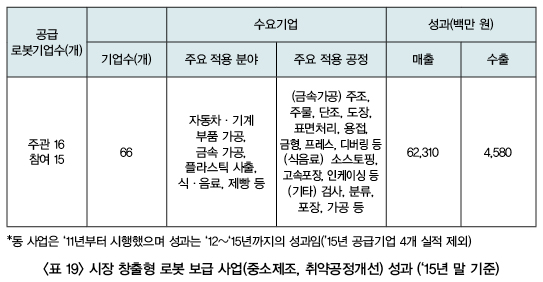 |
따라서 중소제조(뿌리산업 중심), 취약공정개선 보급사업에 참여한 로봇(SI) 기업의 적극적인 중국 수출 검토 및 정부(지원기관)의 유도 및 지원(가이드)가 필요하다고 판단된다. 또한 `16년도부터 시행 예정인‘ 로봇 활용 중소제조공정혁신’사업(`16년 예산 37.5억 원)의 경우 과제 선정 시 거대 시장으로 부상하고 있는 중국에 대한 수출 용이 등을 반영해 국내 중소기업의 경쟁력 제고는 물론 ‘중국 수출 진출’도 고려해야 할 것으로 보인다.
(2) 중국계 로봇기업에 대한 로봇 부품·부분품 수출·협력 강화
앞서 살펴 본 바와 같이 중국 로봇기업은 제조업용 로봇 완제품 생산비용의 60% 정도를 차지하고 있는 서보모터, 감속기, 제어부품 등 핵심부품을 전량 수입에 의존하고 있다.
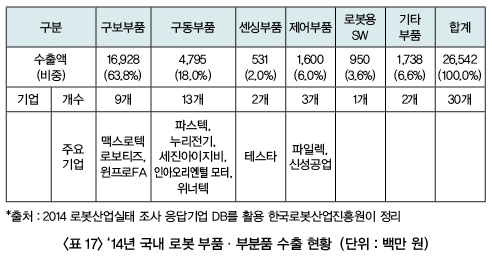
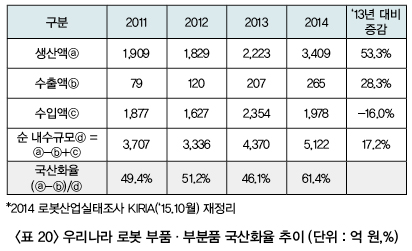
그런데 우리나라 부품 기술력은 미국을 100으로 했을 때 79.1 수준으로 High-end 시장에서 경쟁되는 일본(98.0), EU(94.2)과는 경쟁이 어려우나, 주로 Low-end 제품을 생산하는 중국의 부품 기술수준은 66.8로 우리나라와 1년 이상의 기술격차를 가지고 있어 중국 로봇기업에 대한 로봇부품 수출 및 협력은 충분히 가능성이 있다고 판단된다. <표 20>에서 보는 바와 같이 우리나라 로봇 부품 생산액은 지속적으로 큰 폭의 증가를 해왔으며, 산업규모에 있어 일시 정체를 맞았던 `13년을 제외하고 국산화율도 조금씩 개선되고 있다.
 |
정부는 그동안 로봇부품의 국산화율 제고를 위해 `11년부터 로봇용 정밀모터, 3차원 시각센서 등 기업 수요 및 해외의존도가 높은 부품에 대한 연구개발(총 5개 과제, 386억 원)을 지원하고 있으며, `13년부터 기 개발된 로봇부품을 수요처에 투입하여 성능을 검증함으로써 수요를 창출·확산하기 위한 로봇부품 보급·확산 사업을 적극 지원 중에 있다. 또한 `14년부터 로봇부품의 신뢰성 제고를 위한 “로봇융합부품 R&BD 지원센터” 사업(주관 : 전자부품연구원)도 추진 중이다.
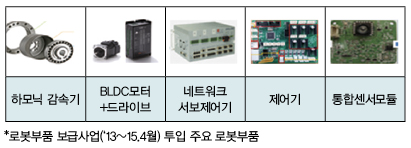 |
이러한 경험을 바탕으로 대량 수요가 예상되는 중국 로봇 대기업을 대상으로 하는 부품보급사업(구매조건부)도 적극 검토·추진할 필요가 있다.
로봇부품·완제품 가격경쟁력 제고를 위해 민관협력의 로봇부품 표준화·공용화 추진되어야
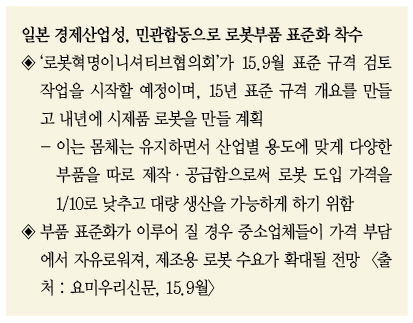
이러한 정부 주도의 핵심 부품 국산화 제고 지원 노력과 더불어 일본에서 추진 중인 것과 같이 동종·유사 제품에 적용되는 로봇 부품의 표준화·공용화도 적극적으로 추진한다면 우리나라 로봇 부품·완제품의 기술·가격 경쟁력을 동시에 확보해 국내시장은 물론 중국시장 공략에도 크게 도움이 될 것으로 보인다.
 |
(3) 적극적인 조립·판매·AS 채널의 구축
중국이 거대 로봇 시장으로 성장함에 따라 글로벌 메이저 기업의 각축장이 되고 있는 중국 로봇 시장에서 경쟁력을 확보하기 위해, 중국내 생산 거점 확보를 통한 가격 경쟁력 제고는 물론이고 단납기화와 AS 채널의 구축 등 현지화가 매우 중요한 과제로 대두되고 있다.
그런데 앞서 살펴 본 바와 같이 현재 우리나라 제조업용 로봇 수출기업은 총 32개 사이나, 100억 이상 수출기업은 7개사에 불과하고, 현지지사(자회사), 대리점 등을 운영하고 있는 기업도 수 개에 그치고 있어 중국 시장 진출ㆍ확대를 위한 중국내 판매·AS 채널의 구축이 절실하다.
중국 내 거대 제조·산업도시 중심으로 대·중소기업·SI 기업 협력의 “공동조립공장”, “전시판매·AS센터”구축 필요
그런데 우리나라 제조업용 로봇기업 중 실제 중국에 생산거점을 설치할 수 있는 수출규모를 확보하고 있는 기업은 중소 로봇기업은 물론이고 국내 대기업도 없다고 보아야 할 것이다.
따라서 우리나라 로봇(SI) 기업이 공동으로 활용할 수 있는‘공동조립공장’을 추진 할 필요가 있으며, 또한 중국 내 거대 제조ㆍ산업도시 중심으로 국내 로봇 대기업ㆍ중소기업ㆍSI 기업 공동의 전시판매·AS센터를 구축할 필요가 있다.
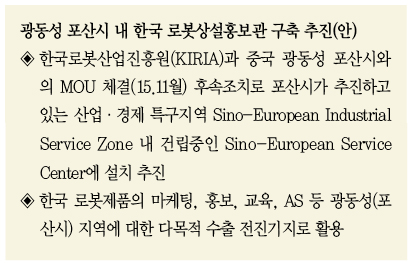 |
실제 한국로봇산업진흥원은 지난 `15.11월 중국 광동성 포산시와 로봇산업 발전을 위한 MOU를 체결하고 한국 로봇 제품의 전시, 마케팅, 홍보, 교육, AS 등을 위한 ‘한국 로봇상설홍보관’구축을 추진하고 있다.
지역별·산업특화 분야별 유력 중국계 시스템통합(SI), 공작기계 등 관련 업체의 발굴 및 제휴 필수
중국 제조업용 로봇 판매의 최소 50~60%를 SI(시스템통합) 업체가 맡고 있고, 실제 로봇기업이 단독으로 많은 고객 업체에 대하여 마케팅과 기술, 교육 지원을 할 수 없으므로, 중소 로봇기업이 중국 시장 개척ㆍ확대를 위해서는 지역별, 산업분야별 유력 SI업체의 발굴과 제휴가 필수적이다.
그런데 앞서 본 바와 같이 중국 SI업체는 수만 개에 이르는 기업이 전국에 흩어져 있는 가운데 중국 전체를 영역으로 하는 SI업체는 없으며, 매출 1억 위안(약 180억 원) 이상의 중국 SI업체는 전체의 14%에 불과하여 대부분 소규모인 것으로 조사되었다.
한편 우리나라의 전반적인 로봇기술은 최고 국가인 미국 등에 비해 다소 격차를 보이고 있으나, IT기술을 바탕으로 상대적으로 기술수준이 높은 ‘로봇시스템 분야’는 중국에 대한 기술제휴ㆍ공여는 충분히 가능할 것으로 보인다.
따라서 국내 제조 로봇기업과 SI업체 동반으로 중국 현지 SI업체와 제휴를 할 경우, 우리나라는 로봇시스템 기술을 공여하고, 중국 SI업체는 중국 내 수요기업을 발굴하는 협력이 용이하여 한-중 상호간 win-win의 제휴가 될 수 있을 것이라 판단된다.
(4) 중국 지방정부(성, 시 등)와의 협력 강화
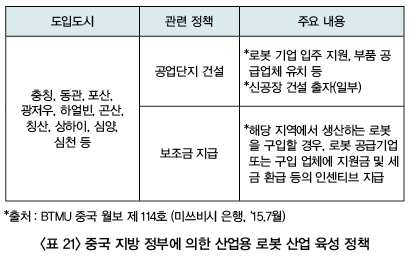
중국의 지방정부 또한 중앙정부 못지않게 지역 내 제조업용 로봇산업 육성과 제조업 생산성 향상을 위한 로봇 활용촉진 정책을 펼치고 있으며, 그 방법 중의 하나가 유력한 외국계 로봇기업과 전략적 제휴이다. 광동성은 `13년 ABB와 포산시는 KUKA 등과 MOU를 체결하고 기술협력(포괄적 지역 로봇산업 경쟁력 향상)을 강화하고 있다.
 |
지방정부 협력은 각종 정책 우대 적용으로 인허가 등의 절차 지원, 관할 지역 내의 유력 SI업체 및 수요기업 소개 등의 지원이 용이하기 때문
지방정부 연계의 목적은 지방정부 측의 Needs에 대응함으로써 그 지원을 이끌어 내어 중국 진출의 각종 이점을 누리는데 있다. 지방 정부와 협력 체계를 구축할 수 있다면 각종 정책 우대 적용으로 인허가 등의 절차 지원, 관할 지역 내의 유력 SI업체 및 수요기업 소개 등의 지원을 받을 수 있으며 관할 지역 내의 지위 향상 효과도 기대할 수 있다.
자료제공 | 한국로봇산업진흥원(www.kiria.org)


