


LED 팹 설비 투자, 2012년 18% 감소 전망돼
2012년 세계 LED 제조능력은 2011년에 비해 27% 성장한 200만 웨이퍼에 달할 것으로 전망됐다.
구체적으로 5년 만에 처음으로 전체 LED 설비 투자가 감소할 것으로 예상되나 2012년 제조업체들의 생산라인 최적화와 제품 설계 개선 등으로 MOCVD 장비 지출, 특히 리소그래피, 에치, 테스트, 패키징 장비의 지출은 성장할 것으로 전망된다.
 |
국제반도체장비재료협회(SEMI)의 최신 광학/LED 팹워치(Opto/LED FabWatch) 전망에 따르면, 2011년 36%나 증가한 세계 LED 제조 설비 투자가 2012년에는 18% 하락할 것으로 예측된다. 2012년 세계 LED 제조능력은 2011년에 비해 27% 성장한 200만 웨이퍼에 달할 것으로 전망된다.
중국 정부의 강력한 경제발전 지원금 및 인센티브에 힘입어 TV 역광에 이용되는 HB-LED(고휘도 LED)가 성장하며, 수년간 생산능력이 급성장해왔다.
그러나 2012년에는 세계 MOCVD(유기금속화학증착) 장비 구매가 40% 하락하는 등 5년 만에 처음으로 전체 LED 설비 투자가 감소할 것으로 예상된다.
그러나 2012년 제조업체들의 생산라인 최적화와 제품 설계 개선 등으로 MOCVD 장비 지출, 특히 리소그래피, 에치, 테스트, 패키징 장비의 지출은 성장할 것으로 전망된다.
고체조명(SSL)에서 HB-LED 수요는 지속적으로 성장하고 있지만, 총 HB-LED 시장의 약 40%를 차지하는, LCD TV 역광에 사용되는 HB-LED는 2011년에 성장 전망을 달성하지 못했다. 총 TV 판매대수가 성장 목표치를 달성하지 못했고, 총 LCD TV 판매 대수의 일부인 LED 역광은 많은 전문가들이 예상했던 수준에 도달하지 못했다. 고체조명에 사용되는 LED는 현재 총 25억 달러 정도인데 2020년에는 300억 달러를 넘어설 것으로 예상된다.
SEMI의 신흥시장 그룹 수석부사장 톰 모로(Tom Morrow)는 “다른 마이크로일렉트로닉스 산업과 유사하게, LED 제조능력 및 기술 투자는 매년 다를 것이다. 그러나 주요 애플리케이션이 주도하는 장기 수요에 따라 다르게 나타나는데, LED의 주요 애플리케이션은 바로 고체 조명”이라며, “향후 설비 및 자본 지출은 대형 웨이퍼, 자동화, LED 제조 수율 및 처리량 개선을 위해 특별히 설계된 전용 설비를 통해 LED 비용 절감을 촉진할 것”이라고 말했다.
나라별 설비 지출
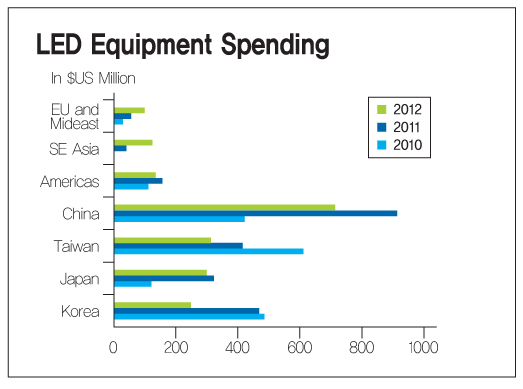
2012년 나라별 설비 지출을 살펴보면, 중국이 7억 1,900만 달러로 예상되며 계속 선두를 달리고 있고, 그 다음으로 대만(3억 2,100만 달러), 일본(3억 달러), 한국(2억 6,000만 달러) 순이다. 생산능력에 있어서는 세계 LED 생산능력의 25%를 차지하는 대만이 계속 선두를 유지할 것이며, 그 다음은 세계 LED 생산능력의 22%를 차지하는 중국이다. 2011년 29개였던 신규 팹은 2012년 16개로 증가할 것이라고 SEMI는 전망했다.
LED 시장의 백엔드 부분을 살펴보면, SEMI와 테크서치(TechSearch)는 최근 발표한 글로벌 반도체 패키징 재료 전망에서 LED 리드프레임 출하량의 강한 성장세를 예상했다. 2010년 69% 성장 이후 LED 리드프레임 출하량은 2011년에도 10% 성장을 한 것으로 추산된다. 2012년 출하량은 거의 830억 대로 예상된다. 이는 16개 리드프레임 공급업체들의 출하량 보고에 기초한 것이다.


