


부품·소재 산업, 지난 10년간 ‘빛’ 나는 성장 달성
지식경제부는 부품·소재 전문기업 육성 등에 관한 특별조치법 제정 10주년을 맞아, 지난 10년간의 부품·소재 산업육성 정책의 성과와 한계를 정리하고 향후 발전방향을 모색하기 위해 ‘부품·소재 산업육성 10년, 그 빛과 그림자’를 발표했다.
정부는 지난 2001년 부품·소재 산업의 경쟁력이 향후 제조업 성장의 지속 가능성을 높일 수 있는 힘의 원천이란 판단하에, 부품·소재산업 육성정책을 본격적으로 추진해 왔다.
출처·지식경제부(www.mke.go.kr)
10년의 빛
정부는 부품·소재 산업의 수출 경쟁력 향상을 통해 우리나라가 글로벌 부품·소재 공급기지로 발돋움 하는데는 일단 성공했다고 평가했다.
2010년 부품·소재 수출은 2001년 대비 3.7배 증가한 2,290억불, 무역수지는 28.5배 증가한 779억불로 사상 최대치를 달성했으며, 부품·소재 세계시장 점유율이 프랑스, 이탈리아 등을 추월하여, 세계 6위(점유율 4.6%)로 도약했다.
또한 부품·소재 육성정책의 시발점이 되었던 부품·소재 대일 수입의존도도 2001년 28.1%에서 2010년 25.2%로 개선되었으며, 특히 리튬전지의 경우, 대일 수입비중이 2002년 73.1%에서 2010년 25.8%로 낮아지는 등 주요 대일 수입품목의 대일의존도가 완화되고 있다.
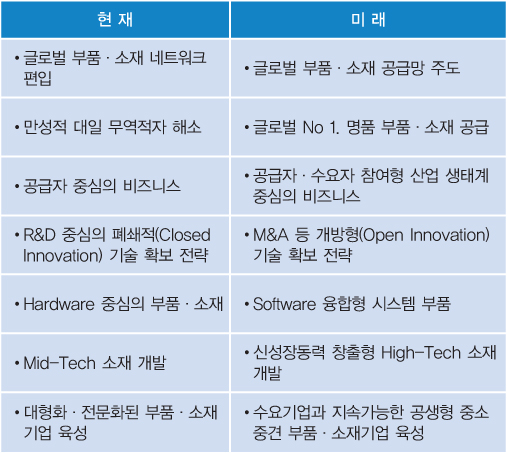 |
| 부품 소재 산업의 현재와 미래 |
수출입 구조 개선
반도체 등 특정품목 중심의 부품소재 수출입 구조도 크게 개선된 것으로 나타났다. 부품·소재 수출 상위 5대 품목의 비중이 2000년 47.2%에서 2010년 40.6%로 감소했으며, 수입품목의 비중도 35.9%에서 27.7%로 낮아진 것.
특히, LCD 패널과 자동차 부품 등 고부가가치 부품이 수출 상위 5대 품목에 신규 진입했으며, 특수 필름 등 첨단 화학소재가 새롭게 수입 상위 5대 품목에 포함되는 등 질적 변화가 감지되고 있다.
부품·소재 산업의 구조고도화가 빠르게 진전되어 선진국과의 경쟁력 격차가 축소되는 등 부품·소재 산업은 질적으로도 성장했다. 부품·소재기업 종합실태조사에 의하면, 국내 부품·소재산업의 경쟁력은 2001년 미국의 74.2% 수준이었으나 2009년에는 92.6%로 높아져서 점차 선진국 수준에 근접하고 있는 것으로 나타난 것.
특히, 2001년 당시 무역수지 적자품목이었던 액정표시장치, 방송통신기기, 축전지 등 고부가가치 부품소재의 무역수지가 큰 폭의 흑자로 돌아서며 산업구조가 고부가가치 품목 중심으로 재편됐다. 적극적인 기술개발 노력에 힘입어 철강, 반도체, 디스플레이 등 상대적으로 취약한 품목의 국산화율이 크게 상승했다.
대형화된 기업들의 규모
부품·소재 산업 육성 10년을 거치면서 영세했던 부품·소재 기업들의 규모도 점차 대형화되고 있는 것으로 분석됐다. 수출과 고용에 기여도가 높은 부품·소재 중핵기업(매출 2천억원 이상이면서, 수출 1억불 이상인 부품·소재 기업)이 2004년 155개에서 2009년에는 241개로 55% 증가하는 등 많은 부품·소재기업이 대형 기업으로 성장하였다.
부품·소재기업들의 대형화로 2010년 기업당 평균 생산액이 2001년(93억원) 대비 128% 증가한 212억원을 기록하였으며, 2003년부터는 부품·소재 기업의 평균생산액이 제조업 평균생산액을 추월함으로써 국내 제조업이 부품·소재 산업을 중심으로 재편되는 전환점이 되었다.
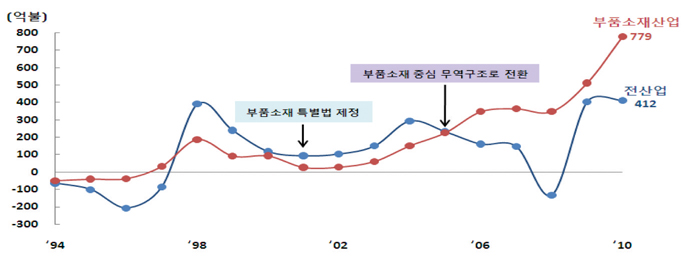 |
| 무역 실적추이 |
10년의 그림자
지난 10년간 부품·소재 육성정책을 통해 얻은 많은 성과는 빛으로 평가할 만 하나 10년의 노력에도 불구, 아직도 극복되지 않고 있는 부품·소재 산업의 ‘그림자’ 또한 여전히 존재하는 것으로 나타났다.
부품·소재 대일 수입의존도는 축소되었으나, 대일 무역적자의 절대규모는 계속 확대되어 ‘10년 243억불을 기록했다. 특히, 디스플레이, 자동차 등 우리 주력 수출 상품에 반드시 들어가야 하는 핵심 부품·소재에 대한 대일의존이 심해 완제품 수출이 늘수록 대일 무역적자가 확대되는 악순환이 지속되고 있다.(주요품목 대일 수입의존도(2010년기준): LCD 유리원판 98.9%, 차량용 기어박스 70.9%)
핵심소재 경쟁력 취약
범용소재는 세계 수준의 경쟁력을 갖춘 반면, 핵심소재는 선진국 대비 4~7년의 격차가 존재하는 등 경쟁력이 취약한 것으로 드러났다.
특히, 핵심 IT 소재들은 일본기업이 세계시장을 독식하고 있어 대일역조의 주범으로 작용하고 있다.(대일 수입비중(2010년 기준): TAC 필름 99.5%, 액정 80.1&, 반도체 제조용 금선 83.2%)
종속적 거래구조
소수의 수요기업과만 거래하는 종속적 거래구조는 수요 대기업과 중소 부품·소재 기업간 공정하고 대등한 산업생태계 조성에 걸림돌이 되고 있다.
중소 부품·소재 기업 중 44.1%가 5개 미만의 수요 기업과 거래를 하고 29.3%는 2개 미만의 수요 기업과 거래를 하고 있어 경영환경 변화에 매우 취약하고 독자적 글로벌 시장진출에 한계를 지니고 있다.
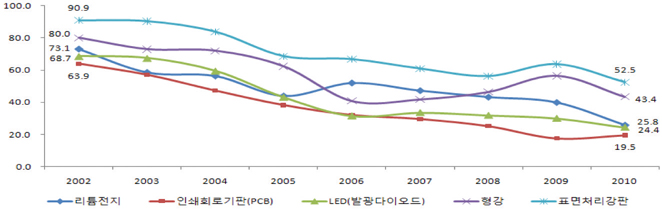 |
| 대일 수입비중 추이 |
향후 정책방향
지경부는 지난 10년간의 성과를 돌이켜 볼 때, 부품·소재 산업육성을 지속적으로 추진할 경우, 독일과 일본에 필적하는 부품·소재 강국으로의 도약이 가능하다고 판단했다.
이에 금년말로 예정된 부품·소재 특별조치법의 종료 시한을 2021년까지 10년 더 연장하는 법안을 국회에 제출했다. 이 안건은 9월 현재 국회 지경위 통과, 법사위 심의 중에 있다.
특히, 올해는 부품·소재산업 육성정책을 시작한 지 10년이 되는 해로 부품·소재 산업 새로운 10년의 모습을 설계하기 위해 미래사회 트랜드 변화에 따른 부품·소재 정책 및 발전방향을 담은 ‘부품·소재 미래비전 2020’을 오는 11월 중에 발표할 계획이다.


