베어링산업 경쟁력 제고를 위한 방안[2]
세계 베어링산업 동향
국내 베어링산업의 시장규모는 약 2조원으로 추산되며, 매년 꾸준한 증가를 기록하고 있다. 베어링산업의 발전을 위해 반드시 해결해야 될 과제는 베어링 제조업체들이 국내 베어링산업의 경쟁력의 현주소를 파악하고 경쟁력 강화를 위해 필요한 부분이 무엇이며, 이를 위해 해결해야 될 과제가 무엇인지 먼저 인식하는 것이다. 국내 베어링산업이 수출산업전략화 및 고부가가치산업으로의 전환을 위한 시발점이 되었으면 하는 바람으로 총 3부에 걸쳐 베어링산업을 조금이나마 소개한다.
자료제공 | 한국기계산업진흥회(www.koami.or.kr)
정리 | 이진수 기자(ljs@motioncontrol.co.kr)
 |
근대 세계의 베어링산업은 베어링 공장이 설립된 1880년 영국에서 시작되었으며 4단계의 과정을 거쳐 현재에 이르고 있다.
베어링 산업의 역사
시작단계
세계 베어링산업의 4단계 과정 중 시작단계(1880~1920)는 특허의 시작과 기술적 재산 보호, 독점이 주요한 특징이다. 열악한 작업장과 낮은 생산기술 수준, 빈약한 장비들을 가지고 수작업을 하면서 베어링산업은 시작하였다. 성장 단계(1921~1945)에 진입한 후에나 베어링은 주요 군수물자가 되었다.
성숙단계
베어링산업의 빠른 발전은 그 당시의 산업발전과 두 차례에 걸친 세계대전으로 촉진되었다. 새로운 베어링 재료의 응용은 기계화와 대량생산, 클러스터-모드 기술공정, 품질 경영의 공정제어방식, 고탄소 크롬 베어링강으로 대표된다. 이런 새로운 베어링 재료의 응용은 베어링 제품들을 적용환경에 접합하도록 크게 향상시켰다. 그리고 또한 사람들의 ‘베어링 제품에 대한 이해와 관심을 전과 비교가 안되는 높이’로 전환시키도록 만들었다. 이 단계는 세계 베어링 산업기술의 성숙단계라 할 수 있다.
발전단계
세 번째 단계는 발전단계로 세계가 안정과 평화의 시기로 접어들었으며, 세계경제는 회복에서 번영으로 나아갔다. 베어링은 항공·우주, 정밀기기, 컴퓨터, 광학, 전자, 자기, 핵기술, 자동차, 기계, 금속공학, 광업, 석유화학 산업 등의 다양한 분야에서 발전하였다. 다양한 종류의 양과 품질에 대한 수요는 베어링 생산기기의 자동화, 시험방법, 현지 경영과 생산 능률에서 전례가 없는 성장을 이루어냈다. 재료의 다양성, 합성물과 높은 그라데이션(깨끗하고 높은 성능)은 베어링의 품질을 크게 향상시켰다.
조정기
1990년 동남아시아의 경제 침체와 경제 위기 이후, 세계의 베어링산업은 성장의 한계에 부딪쳐 조정기(1990~현재)에 접어들었다. 베어링 강국들이 회사 규모와 구조의 배치를 조정했으며, 베어링의 생산은 개발도상국들로 이전되었다. 이러한 조정은 베어링 강국들이 어려운 문제들을 제거하고 동시에 개발도상국의 새로운 기회를 찾도록 만들었다.
두 가지 원동력
세계 베어링산업이 다양한 단계를 거치면서 지금처럼 발전한 것에 기술적 연구와 개발, 국가적인 지원이란 두 가지 원동력이 큰 역할을 수행하였다.
기술적 연구와 개발
대부분의 베어링 강국들은 특허기술을 통해서 베어링산업을 시작하고 발전시켰다. 미국의 Timken사는 테이퍼 롤러 베어링 특허를 취득한 1898년에 설립되었다. 스웨덴은 1907년 볼 베어링 특허를 기반으로 SKF사를 설립하였으며, 1883년 설립된 독일의 FAG사는 복합 조심 볼 베어링 특허를 통해 유럽에서 빠르게 성장하였다. NSK, NTN 베어링 회사는 1910년 SKF사의 베어링 샘플을 소유한 후 일본에서 설립되었다.
초기에 대부분의 베어링 회사들은 빠른 발전을 위해 기술과 장비 연구에 많은 인력과 자원을 쏟아부었다. 1921년 이후 SKF사는 괴덴버그 본사에 첫 번째 연구소들을 설립하였고 베어링 제품과 기술의 전문적인 개발에 대해 30명 이상의 연구원들을 집중시켰다. 그 후 10개국 170명 이상의 전문가들을 데려와 네덜란드에 유럽 엔지니어링 센터를 설립하였으며, 매년 150건 이상의 기술연구와 발전을 이루어냈다. 또한 일본에 기술·제품 서비스 센터를 설립하였다.
NSK사는 6개의 연구센터와 연구소를 연이어 설립했으며, 베어링산업 연구센터와 기술 연구센터를 영국 노팅엄과 미국, 중국에도 건설하였다. 연구소의 설립은 많은 수의 R&D 투자에 기반을 두고 있다.
이렇듯 연구개발에 집중한 회사들은 기술적인 성과뿐만 아니라 생산까지 크게 성장시키며 세계적인 회사로 발돋움하는 결과를 창출했다.
국가적인 지원
베어링산업에 대한 정부의 지원도 왜 그들이 세계의 강자가 될 수 있는지에 대한 해답이다. 특히 일본과 미국의 성과는 국내 정부가 한번쯤 고려해야 할 사항이다. 1950년 이후, 일본은 산업발전을 증진시키기 위해 법률제정으로 정부지원이 강화되었다. 일본은 베어링을 특수 기계 부품으로 인식하고 지원을 위한 특수 활성화 목표를 제정하였다. 심지어 제품 성능, 품질, 기업 연간 목표의 생산 원가 목표, 필요한 형태와 장비의 양, 필요한 장비와 공정방법, 생산기술, 생산효율성 등이 기본 계획의 감시대상이었다.
일본은 불합리한 생산시스템을 적절히 조정시키고 특수생산을 촉진시키기 위해 회사의 생산종류를 제한시켰으며, 많은 특별 우대대출을 제공함으로써 베어링산업을 노동집약적에서 지식집약적 산업으로 전환시켰다. 베어링 수출시장에서 ‘계획 지향 시장 경제’의 방법들이 채택되었으며 수출가격, 시장분활, 수출물건, 해외투자, 생산기지건설에 정부가 적극 개입하였다. 이러한 방법의 수행은 일본의 베어링산업을 세계 베어링 무대에서 중심국가로 우뚝 설수 있게 했으며, 결과적으로 일본은 베어링산업에 강국이 되었다.
미국 상무부는 미국 베어링의 발전을 촉진하고 국가 법률제정에 의하 무역업무에 WTO의 긴급수입제한조치 조항을 이용하거나 베어링 협회와의 가격 조정, 반덤핑이행, 서비스의 표준화를 통해 자국의 베어링산업의 보호를 위해 적극 나서고 있다.
시장의 양분화 가속
베어링산업은 1990년대 후반을 기점으로 전세계가 하나의 거대시장과 같이 움직이는 세계화가 되었다. 이런 세계화는 중국의 베어링산업이 발달하면서 더욱 가속화되고 있다. 세계 베어링산업은 동유럽과 저임금의 동남아시아 국가로 산업의 진출이 증가하고 있는 추세이다. 이는 저가 노동력을 바탕으로 한 중국의 베어링산업이 세계로 진출하면서 전세계 베어링산업을 일본, 독일, 미국 등 고가 베어링시장과 중국의 저가 베어링시장으로 이분화시켰기 때문이다.
 |
베어링 시장규모
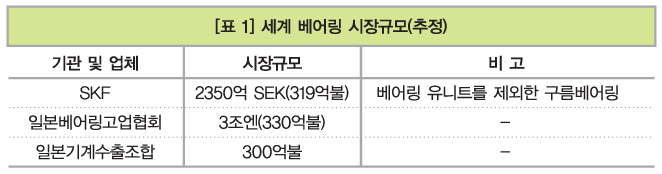
세계 베어링 시장의 규모는 베어링의 종류가 다양하여 통계잡기가 어려운 상황이기 때문에 제조업체, 국별 베어링 협회 등은 추정한 금액을 발표하고 있다. 이런 추정에 따르면 현재 세계 베어링의 시장규모는 300억불 수준에 달하고 있으며, 서유럽이 30%, 북미가 25%, 중국과 일본이 15%를 차지하고 있다. 이 외에는 중부, 동부유럽과 함께 한국, 브라질, 인도, 태국 등이 나머지 시장을 점유하고 있다.
 |
SKF가 세계시장 선도
세계 주요 베어링 생산업체는 세계 베어링시장의 20~30%를 점유하고 있는 SKF를 선두로 셰플러 그룹(독일), Timken(미국), 일본의 NSK, JTECK, NTN, NACHI 등 7개 회사가 있다. 특히 SKF는 베어링분야의 선두주자로서 유럽시장의 최대 공급자인 동시에 북미시장에서도 2위의 공급실적을 기록하고 있다. 일본지역을 제외한 아시아에서도 최대 공급자로 자리매김하고 있다.
SKF 다음으로 INA와 FAG의 브랜드를 보유한 독일 셰플러 그룹이 유럽지역에서 2위의 공급실적을 기록하고 있다. 북미시장에서는 Timken가 최대 점유율을 기록하고 있다. 일본지역은 자국업체인 NSK, NTN, JTEK에 의해 베어링이 공급되고 있다.
현재 베어링시장에서 급격한 성장을 거듭하고 있는 나라는 중국이다. 중국은 아직까지 미완성의 개척지로 존하고 있지만 현재로서도 최대의 수요처인 동시에 생산기지의 역하을 담당하고 있다. 최근 10년 동안 주요 베어링 글로벌 업체들이 중국에 생산기지를 구축하였으며, 인도과 더불어 중국은 향후 몇 년간은 세계 베어링 공급기지인 동시에 판매시장으로 기대되는 시장이다. 중부 및 동유럽의 최대 공급자도 SKF가 차지하고 있다. 지역내 제조업자에 의해서도 50% 이상이 공급되고 있지만 이들 지역의 시장규모가 전세계 베어링에서 차지하는 비중은 낮은 수준이다.
절반 이상이 볼베어링
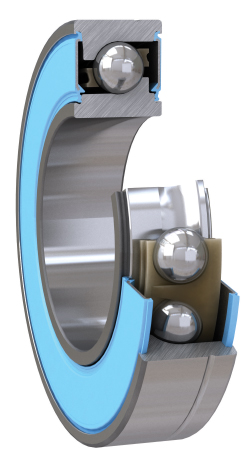
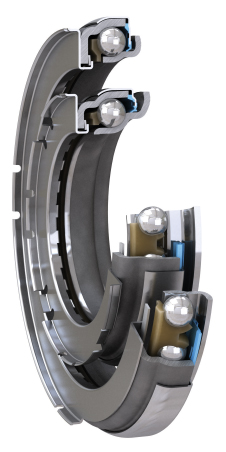
세계 베어링 시장은 베어링의 다양한 형태에 따라 나뉘기도 한다. 볼베어링은 전세계 베어링 시장의 절반 이상을 차지하고 있으며, 그 중에서 가장 많은 비중을 차지하는 베어링이 깊은 홈 베어링 시장으로 전체 베어링 시장의 1/3을 차지하고 있다.
다른 볼 베어링 류는 앵귤러 볼베어링, 스러스터 볼베어링, 자동차 휠에 사용되는 자동차용 허브 베어링류이다. 전세계 구름 베어링 시장의 20% 미만을 차지하는 테이퍼 롤러 베어링은 지난 20년간 지속적으로 판매량이 감소하여 자동차 휠 애플리케이션의 자동차용 허브가 테이퍼 롤러 베어링 시장을 대체해 나가고 있다.
 |
주요 베어링 업체 현황
SKF
SKF는 1907년에 설립이래 급속한 발전을 거듭하여 글로벌 기업으로 성장했다. 1920년대 초반에는 미국, 오스트레일리아, 아시아, 아프리카 등지에서 해외지점을 건설하였으며, 오늘날에는 약 70개 국가에 100개의 제조 단위공장 및 판매망을 가지고 있다.
SKF는 롤링 베어링, 씰 및 관련분야에서 필요한 제품이나 고객솔루션, 그리고 서비스 부문 등을 취급하기 위한 산업부문, 서비스 부문, 자동차 부문 등 3개 부문으로 구성돼 있다. SKF의 주 경쟁력은 기술지원, 유지보수 서비스 상태진단 서비스와 교육 프로그램에서 나온다. 또한 SKF는 공작기게 산업에서의 정밀베어링, 스핀들, 스핀들 서비스뿐만 아니라 리니어모션 제품시장에 있어서도 지속적 성장을 꾀하며 시장에서 중요한 위치를 고수해 나가고 있으며 베어링 강의 생산자로서도 자리매김하고 있다.
SKF는 독일, 스페인, 이태리, 스웨덴과 중유럽, 동유럽에서의 판매액이 증가하였으며, 북미시장에서의 매출액은 거의 변화가 없다. 아시아 시장에서는 급격한 성장을 거듭하고 있는 중국과 인도에서 높은 증가세를 기록하고 있으며, 남미시장에서는 브라질에서의 매출액이 상당 폭 증가하였다. 부문별로는 산업부문과 서비스부문에서 성장이 두드러지며, 자동차 부문에서는 소폭 성장에 그쳤다.
한국시장에서도 1989년 부산에 본사를 둔 SKF코리아를 설립하였다. 설립 초기 단순한 OEM 판매에 주력하다 펄프, 제지, 철강, 시멘트, 석유화학, 전기, 조선사업 관련 부품과 기술자문과 진단서비스 등을 제공하는 종합 엔지니어링 기업으로 발돋움한 상태이다. 50여 명의 직원 중 절반 이상이 엔지니어로 구성되어 있다.
셰플러 그룹
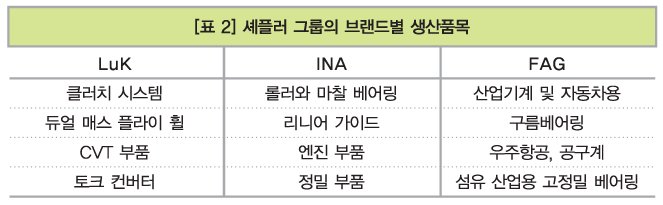
셰플러 그룹의 INA와 FAG는 고품질의 Rolling 베어링, Plain 베어링, 리니어 가이드 시스템, 자동차 엔진부분품, 항공기와 자동차부품을 생산하는 대표적인 브랜드이다. 2002년 FAG가 INA에 합병되었으며, 2003년 INA, FAG, LuK의 3가지 브랜드를 생산하는 셰플러 그룹으로 재탄생하게 되어 세계 굴지의 베어링 제조업체가 되었다.
셰플러 그룹은 구름베어링 및 리니어 제품시장의 세계적인 선도업체이자 자동차 부품 공급업체다. 셰플러 그룹은 LuK, INA, FAG라는 강력한 브랜드로 자동차, 산업기계, 우주항공 부문에서 활발한 활동을 하고 있다. 세계적인 자동차 부품 및 베어링 브랜드인 LuK, INA, FAG와 다수의 로컬 브랜드로 구성된 연 매출 90억 유로, 전세계 180여개 지역의 총 종업원 수 6만 6천명에 이르는 세계적인 자동차부품 및 베어링 전문그룹이다.
 |
Timken
Timken은 1899년 테이퍼 롤러 베어링을 발명한 Henry Timken에 의해 설립되었으며, 상업 및 군사 비행기에 쓰이는 베어링의 선두주자로 자리매김하고 있다. 전세계 27개국에 62개 현지 생산공장과 104개 판매망을 구축하고 있으며 아시아, 유럽, 북미 등 전세계 시장에 12개의 기술연구소를 두고 있다. 높은 수준의 베어링 설계기술을 보유한 Timken은 우주항공, 방위산업, 자동차산업과 정밀기계산업 등 다방면에 특화된 베어링 제품을 공급하고 있다.
이들 부문의 수요는 발전기, 건설 등 산업의 급속한 발전을 거듭하는 분야와 신규 설비투자가 지속되고 있는 분야에서 급증하고 있다. 지역별로는 아시아지역 중에서도 중국, 인도에서의 수요가 급증하고 있다. 이러한 이유로 Timken에서는 인도에 대한 투자를 확대하여 인도를 세계 베어링 생산의 허브 생산기지로 만들 위한 전략을 수립하는 등 인도에 대한 투자를 활발히 진행하고 있다.
NSK
NSK는 일본의 최대 베어링 제조업체이며 2007년 매출액이 7720백만불을 기록했다. 베어링 부문은 업체 총 매출액의 31%(2391백만불)에 해당하지만 업체의 주력 생산품목은 자동차관련 부품제조로 전체 매출액의 56%를 차지하고 있다. 주요 베어링 제품은 볼베어링, 롤러베어링, 기타 산업용 베어링 등을 생산하고 있으며 이들 제품은 주로 유럽 24%, 북미 13%, 아시아 32%, 일본 자국시장에 31% 판매되고 있다.
NSK의 최근 매출 상승은 신규설비분야에 대한 설비투자가 확대되고 있는 에너지 생산부문의 급격한 성장에 기인한다. 일본지역에서는 건설기게를 비롯하여 공작기계의 수요 증가, 미국시장에서의 건설기계 및 일반기계의 수요증가, 브라질 시장에서의 수요증가 등으로 매출확대가 이루어졌다. 유럽시장에서는 풍력발전기 및 공작기계분야에 대한 중점적인 영업확대 등으로 매출이 확대되고 있으며, 아시아 시장에서는 중국과 인도시장이 고성장을 거듭하고 있어 공작기계, 일반기계 분야의 설비투자 수요가 많아 매출액이 급격히 상승하고 있다.
NSK는 1960년대 북미대륙과 유럽에 생산기지를 건설한 이후 2007년 세계 26개국에 60여개의 생산기지와 10개의 R&D 기지를 구축하였으며, 세라믹 베어링분야의 선두주자이다.
KOYO SEIKO(현 JTEKT)
KOYO SEIKO(현 JTEKT)는 베어링과 자동차 스티어링 시스템 분야에서 세계적인 선두그룹으로 자리매김하고 있다. 오사카에 본사를 두고 1921년 창립된 이래 미국, 유럽, 아시아 등지에 글로벌 네트워크를 구축하고 있다.
2005년 5월 TOYODA MACHINE과 합병이후 JTEKT 그룹으로 합병되었으며, 2006년 1월 JTEKT로 재탄생하였다. JTEKT 그룹의 일원으로 KOYO는 전세계 7개국에 18개의 베어링 생산공장을 보유하고 있으며 3개국에 6개의 R&D센터를 운영하고 있다.
JTEKT 엔지니어링과 제조기술은 베어링 외륜의 직경이 직경 7m 이상의 대형베어링에서 내경 지경이 1mm인 미니어처 베어링까지 생산가능한 능력을 보유하고 있으며, 새로운 소재의 사용과 제조기술의 최신기술화 등으로 하이드로 세라믹 베어링과 현대산업의 모든 환경에서 요구되는 다양한 종류의 극한환경에 적합한 베어링 등을 생산하고 있다.
NTN
NTN은 자동차 조인트, 베어링 등을 생산하고 있으며, 세계 베어링시장의 5번째에 해당하는 매출액을 기록하고 있다. 1918년 오사카에서 창립되었으며, 1960년대 적극적인 해외 진출한 이후 일본을 포함한 전세계적으로 45개의 판매망을 구축하고 있다. 24개의 현재 생산공장을 보유하고 4개의 연구소를 보유하는 등 글로벌 기업으로 발돋움하고 있다. 2007년 1만 8천여명의 직원 5340백만엔의 매출실적을 기록하고 있다.
이 중 베어링관련 매출액이 전체 매출액의 63.4%인 3385백만엔 수준이다. 전체 베어링 매출액 중 일본에서의 41.9%, 미국시장이 22.2%, 유럽이 16.0%, 아시아와 기타 지역은 19.9%의 비중을 차지하고 있다.