로봇 : 반도체·FPD 분야 첨단 제조 로봇의 성장과 서비스 로봇의 등장
초기 자동차 생산라인을 중심으로 제조현장에서부터 적용되기 시작한 산업용 로봇은 점차 반도체·디스플레이 제조 장비 분야에서도 활발한 성장세를 보여주고 있다. 동시에 지능형 로봇으로 성장하면서 의료, 가사, 보안, 엔터테인먼트 로봇 등 서비스 로봇분야에서의 연구개발이 활발하게 추진되고 있다. <편집자 주>
지난 1986년 현대중공업이 로봇 1호를 출시하면서 국내 산업에서도 산업용 로봇 시대가 열렸다. 산업용 로봇은 70년대 제조업의 혁신적 ‘기수’로 싹트기 시작했으며 80년대에는 자동차 산업과 전기 전자분야로 수요가 급속하게 늘어나면서 비약적인 발전을 했다. 그러나 IMF 위기를 겪으면서 많은 업체들이 로봇산업에서 손을 떼기 시작했다.
90년대 들어 경쟁체제가 형성되기 시작했던 국내 로봇 산업은 대우중공업, LG산전, 코오롱엔지니어링 등이 로봇 사업을 정리한 이후, 로보스타, 다사테크 등 20여개 중소 전문 업체가 로봇을 생산하고 있다.
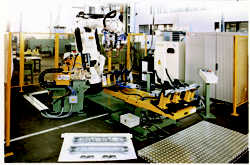
국내 산업용 로봇의 대표기업인 현대중공업은 지금까지 9,000여대를 생산했지만 대부분 자동차 용접용인 수직 6축 다관절 로봇에 집중하고 있다. 로보스타는 휴대폰 제조 등 정밀작업에 쓰이는 직각 좌표 로봇에 이어 오염물질이 들어가는 것을 막기 위해 클린룸에서 작업해야 하는 플라즈마 디스플레이 패널(PDP)이나 유기발광다이오드(OLED) 등 미래형 디스플레이의 부품이나 반제품을 옮기는 ‘FPD용 반송로봇’ 생산에 주력하고 있다. LCD 생산라인에 있어서 많은 공정에 사용되고 있는 핸들링 로봇의 경우 더욱 큰 크기의 유리기판을 핸들링 할 수 있도록 제작되고 있으며, 로봇 동작시 공기저항과 같은 요인으로 인한 처짐 현상을 방지하고, 먼지 발생을 최대한 억제하는 연구가 계속되고 있다.
 |
이에따라 현대중공업은 지난해 “일본 업체들이 산업용 로봇을 국내에 덤핑 수출해 공정한 경쟁 질서를 무너뜨리고 있다”며 ‘덤핑 방지 관세 부과에 필요한 조사 신청서’를 산자부 무역위원회에 제출하며 덤핑제소를 하기도 했다. 화낙, 야스가와, 나치, 가와사키 등 일본의 대표 로봇 제조업체 4곳이 일본 내수가격의 60~70%밖에 되지 않는 가격으로 국내에 들어와 국내 로봇산업이 위기에 몰리고 있다는 것이다. 이에 대해 최근 무역위원회는 6축 수직 다관절 산업용 로봇의 일본공급업체에 대해 예비 덤핑판정을 내려 향후 귀추가 주목된다.
기술력이나 생산규모에서 한발 앞서있는 일본 업체들이 덤핑 제소까지 불사하면서 저가 공세까지 펼치고 있어 대형 프로젝트의 경우에는 현실적으로 국내업체가 아예 입찰 자체에 응할 수 없을 정도로 수주장벽이 큰 것이 국내 로봇산업의 현주소다. 국내에는 약 20여개 산업용 로봇 관련 업체가 있으며 시장규모는 약 5천억 규모에 이르지만 주요 핵심부품은 대부분 수입에 의존하고 있는 실정이다.
수직 다관절로봇의 경우 자동차 산업 수요에 비례, 시장규모는 증가했지만 일본의 기술과 경쟁력에 밀려 현재 양산체제를 갖추고 있는 업체는 현대중공업에 불과하며 전기전자산업에서 쓰이는 로봇의 경우도 삼성전자와 로보스타, 로보테크, 다사테크, 유도스타 등 몇 개 업체만이 명맥을 유지하고 있는 실정이다.
반도체 디스플레이 등
첨단 제조 로봇 성장
현재 세계 로봇시장은 규모가 약 950억달러 정도에 불과하지만 지능형 로봇이 등장하는 2010년에는 1천8백억달러, 1가구1로봇 시대가 도래하는 2020년께에는 약 1조4천억달러 수준에 이를 것으로 예상되는 등 로봇산업(RT)은 향후 IT, BT, NT 못지 않게 차세대를 이끌어 나갈 핵심 첨단 기술로 부상하고 있다.
정부는 산업용 로봇을 신(新)성장 동력 16개 분야 중 하나로 선정했으며 차세대 LCD·PDP 제조용, 첨단용접, 외판 클라이밍도장 등 개발대상 로봇 10개를 선정, 2004년부터 5년간 모두 1천100억원을 지원하는 한편 관련분야 발전협의회 및 로봇센터의 설립을 계획 중이다.
산업용 로봇은 향후 대형화, 정밀화, 고속화, 고기능화로 발전할 것으로 예상된다. 2004 국제로봇포럼에 연사로 참가했던 일본 야스가와전기(Yaskawa Electric) 마사히로 오가와(Masahiro Ogawa) 부장은 “산업용 로봇은 단위로봇 구조에서 패키지, 셀구조를 거쳐 시스템화 되어가고 있다”며, “토탈시스템 구축을 통한 사용자 중심의 최적화와 디자인 혁신을 통한 생산성 향상, 다기능 로봇의 동시제어 등이 향후 산업용 로봇의 커다란 기술 흐름이 될 것”이라고 설명했다.
애플리케이션으로는 현재와 마찬가지로 자동차, 반도체 및 디스플레이, 조선산업용 로봇을 중심으로 발전해 갈 것이다. 이는 위의 산업이 투자효과 및 생산지원 효과가 뛰어날 뿐만 아니라 작업의 위험성 및 고정밀성으로 인해 필연적으로 로봇이 요구되기 때문이다. 또한 3D 기피현상으로 인해 많은 공장라인에서 로봇의 도입이 예상되고 있다. 실제로 하향 안정세인 로봇 가격과 노동비용 증가의 폭발적인 증가는 산업용 로봇의 도입을 촉진하고 있기도 하다.
업계 관계자는 “로봇산업의 수요 증대에 맞춰 국내 업체들이 국제 경쟁력을 확고히 하려면 각 기업들의 자체 노력과 함께 정부의 노력이 절실하다”며 “중소기업 위주의 생산으로는 선진국을 따라잡을 수 없다. 인력양성 시스템을 구축하고 전문연구기관의 지원체제를 확립해야만 산업용로봇뿐만 아니라 향후 로봇시장의 선두그룹에 설 수 있을 것”이라고 말했다.
그는 또 핵심기술을 보유한 중견 전문업체를 육성하고 국내 기술의 우수성을 알리는 로봇 관련 전시회를 열어 브랜드 이미지를 높여야 한다고 밝혔다.
지능형 서비스 로봇 시장의 등장
유엔유럽경제위원회(UNECE)와 국제로봇연맹(IFR)이 발표한 ‘2004 세계로봇현황’에 따르면 세계 산업용 로봇 판매대수는 지난 2003년에 8만 2천대에 이르렀으며, 2004년에는 8만 6천대까지 성장한 것으로 나타났다. 또한 2007년까지 매년 7% 이상의 안정적인 성장이 지속할 것이라는 전망이다.
산업용 로봇에 있어서 특히 국내 시장이 주목되는 이유는 세계 시장에서 국내 시장이 차지하는 비중이 만만치 않기 때문이다. 한국은 제조업 근로자 1만명당 로봇 이용대수가 일본(322대), 독일(148대)에 이어 세계 3위(138대)인 로봇 강국인 것이다. 실제적인 로봇 판매대수에 있어서도 일본, 독일, 미국, 이탈리아에 이어 한국은 세계 5위의 로봇 시장을 가졌다.
UNECE는 보고서에서 “하향 안정세인 로봇 가격과 노동비용 증가, 기술개선 등이 대규모 로봇 투자를 이끌고 있다”며, “로봇의 기능 다양화와 생산 합리화로 로봇 투자는 경기 침체기에도 계속되고 있다”고 설명했다.
최근 들어서는 지능형 서비스 로봇의 시장이 가시화되면서 이에 대한 다양한 로봇 개발이 한창 진행중이다. 세계적으로도 서비스 로봇 분야에서는 잔기깍기 로봇 및 청소 로봇 등으로 대변되는 가사 로봇, 장난감 및 애완 로봇을 포함하는 엔터테인먼트 로봇 시장이 점차 부상하고 있다. 또한 의료용 로봇과 감시 보안 로봇, 수중 로봇, 모바일 로봇 등이 점차적으로 확대될 것으로 전망되고 있다.
국내에 있어서도 지능형 로봇이 지난 2003년에 ‘10대 차세대 성장동력 산업’으로 지정되면서 기존의 제조업용 로봇의 범주에서 벗어나 다양한 산업 분야에서의 서비스 로봇이 각광받기 시작했다. 생산성 향상을 위한 제조장치로서의 로봇(산업용 로봇)을 중심에 둔 로봇시장이 아니라 로봇 자체가 전자제품이나 자동차와 같이 하나의 상품으로 존재하는 로봇(서비스 로봇)을 중심에 둔 로봇시장이 만들어지고 있는 것이다.■