패널 시장의 고착화 현상 심화 상반기 과잉공급, 하반기 시장 개선
2006년 하반기 패널 가격의 안정화로 각 패널 제조사들의 수익율이 다소 개선되었다. 하지만 각 패널 제조사간의 수익율 차이는 더욱 벌어지고 있다. LCD TV가 이미 시장의 캐시카우 역할을 하는 상황에서 LCD 모니터와 노트북용 패널 등 IT용 제품을 주력으로 생산하는 세컨티어 패널 제조사들이 상대적으로 고전하고 있기 때문이다.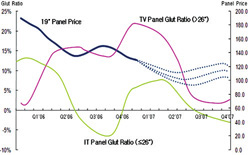
한편 대형 TFT-LCD 패널 시장이 성숙기에 접어들면서 상반기 과잉공급, 하반기 시장 개선이라는 패턴은 고착화 될 것으로 전망되며, 그러한 가운데, 다양한 제품 라인업을 확보한 퍼스트티어 제조사들의 시장 점유율은 더욱 견고해 질 것으로 전망되고 있다. 이렇게 극명하게 나타나는 하반기와 상반기의 시장 상황은 각 제조사들에게 효율적인 라인 운영을 요구하고 있다.
그래프에 나타난 것처럼 26인치를 기준으로 LCD TV용 패널과 IT용 패널(모니터용, 노트북용)로 구분하여 패널의 수요 공급을 전망해 보았을 때, 2006년 상반기에는 26인치 이상 패널과25인치 이하 패널의 공급은 모두 수요 보다 많았음을 확인할 수 있다. 하지만 하반기에는 25인치 이하 패널의 공급이 수요보다 5~10% 가량 부족한 반면, 26인치 이상 패널은 공급 여력이 수요를 10% 이상 넘어서고 있다. 그렇기 때문에 실제 시장에서도 6세대 이상 대형 라인에서 모니터용 패널을 생산하는 등 각 패널 제조사들의 자구책이 마련되고 있다.
이러한 현상은 2007년에는 더욱 심화될 것으로 전망되고 있다. 이는 상대적으로 투자 여력이 있는 퍼스트티어 업체들이 6세대 이상의 대형 라인 투자에 전력을 다하면서 5세대 이하 라인 투자에는 소홀했기 때문으로 분석되고 있다.