


지능형 자동화로 진화하는 컨베이어 2033년 146억 4000만 달러 전망
MarketsandMarkets에 따르면 글로벌 컨베이어 시스템 시장은 2026년 102억7000만 달러에서 2033년 146억4000만 달러 규모로 성장할 전망이다. 이 기간 연평균 성장률은 5.2%로 예상된다. 시장 성장은 소매·유통, 식음료, 자동차, 전자, 광업, 공항 등 다양한 산업의 자동화 수요 확대에 힘을 얻고 있다.
<도표1> 컨베이어 시스템 시장 규모 전망, 2025·2026·2033년
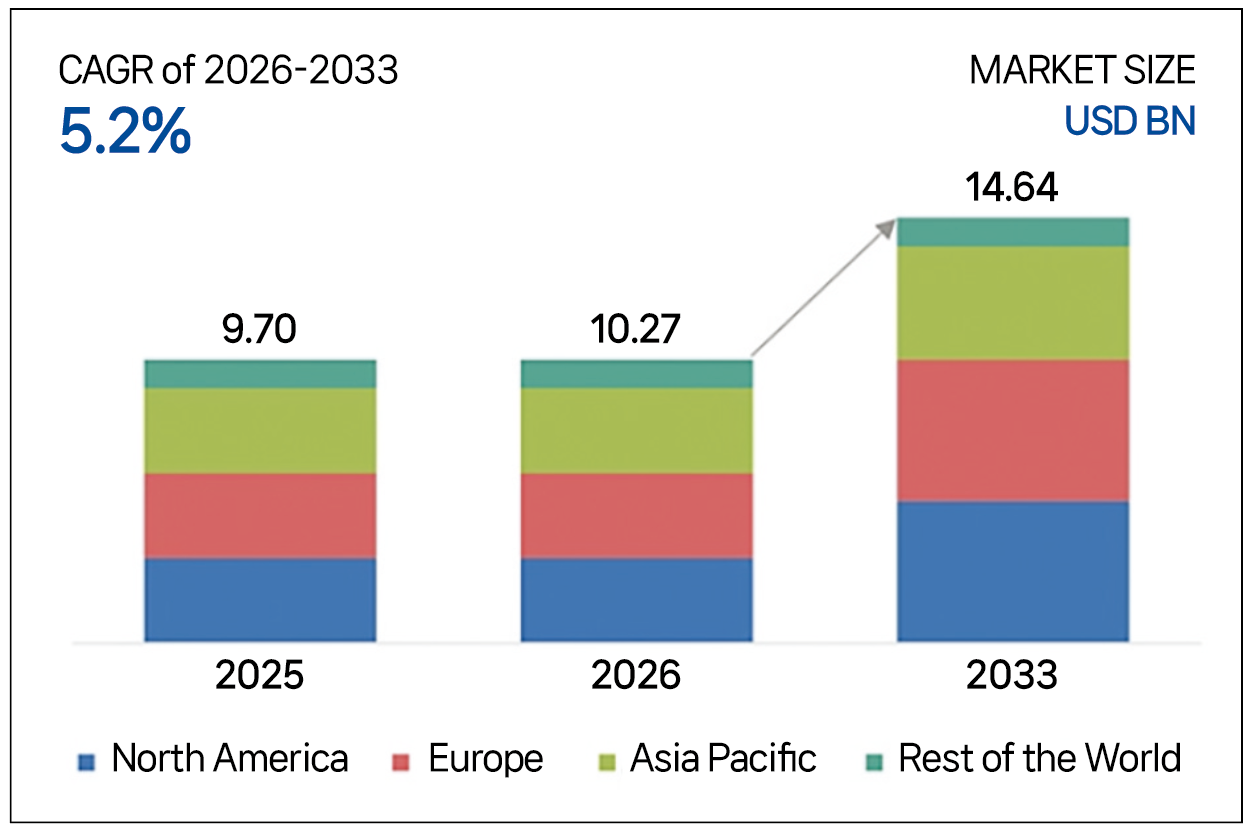
▲ 글로벌 컨베이어 시스템 시장은 2026~2033년 연평균 5.2% 성장해 2033년 146억 4000만 달러 규모에 이를 전망이다.
컨베이어, 지능형 자동화 인프라로 진화
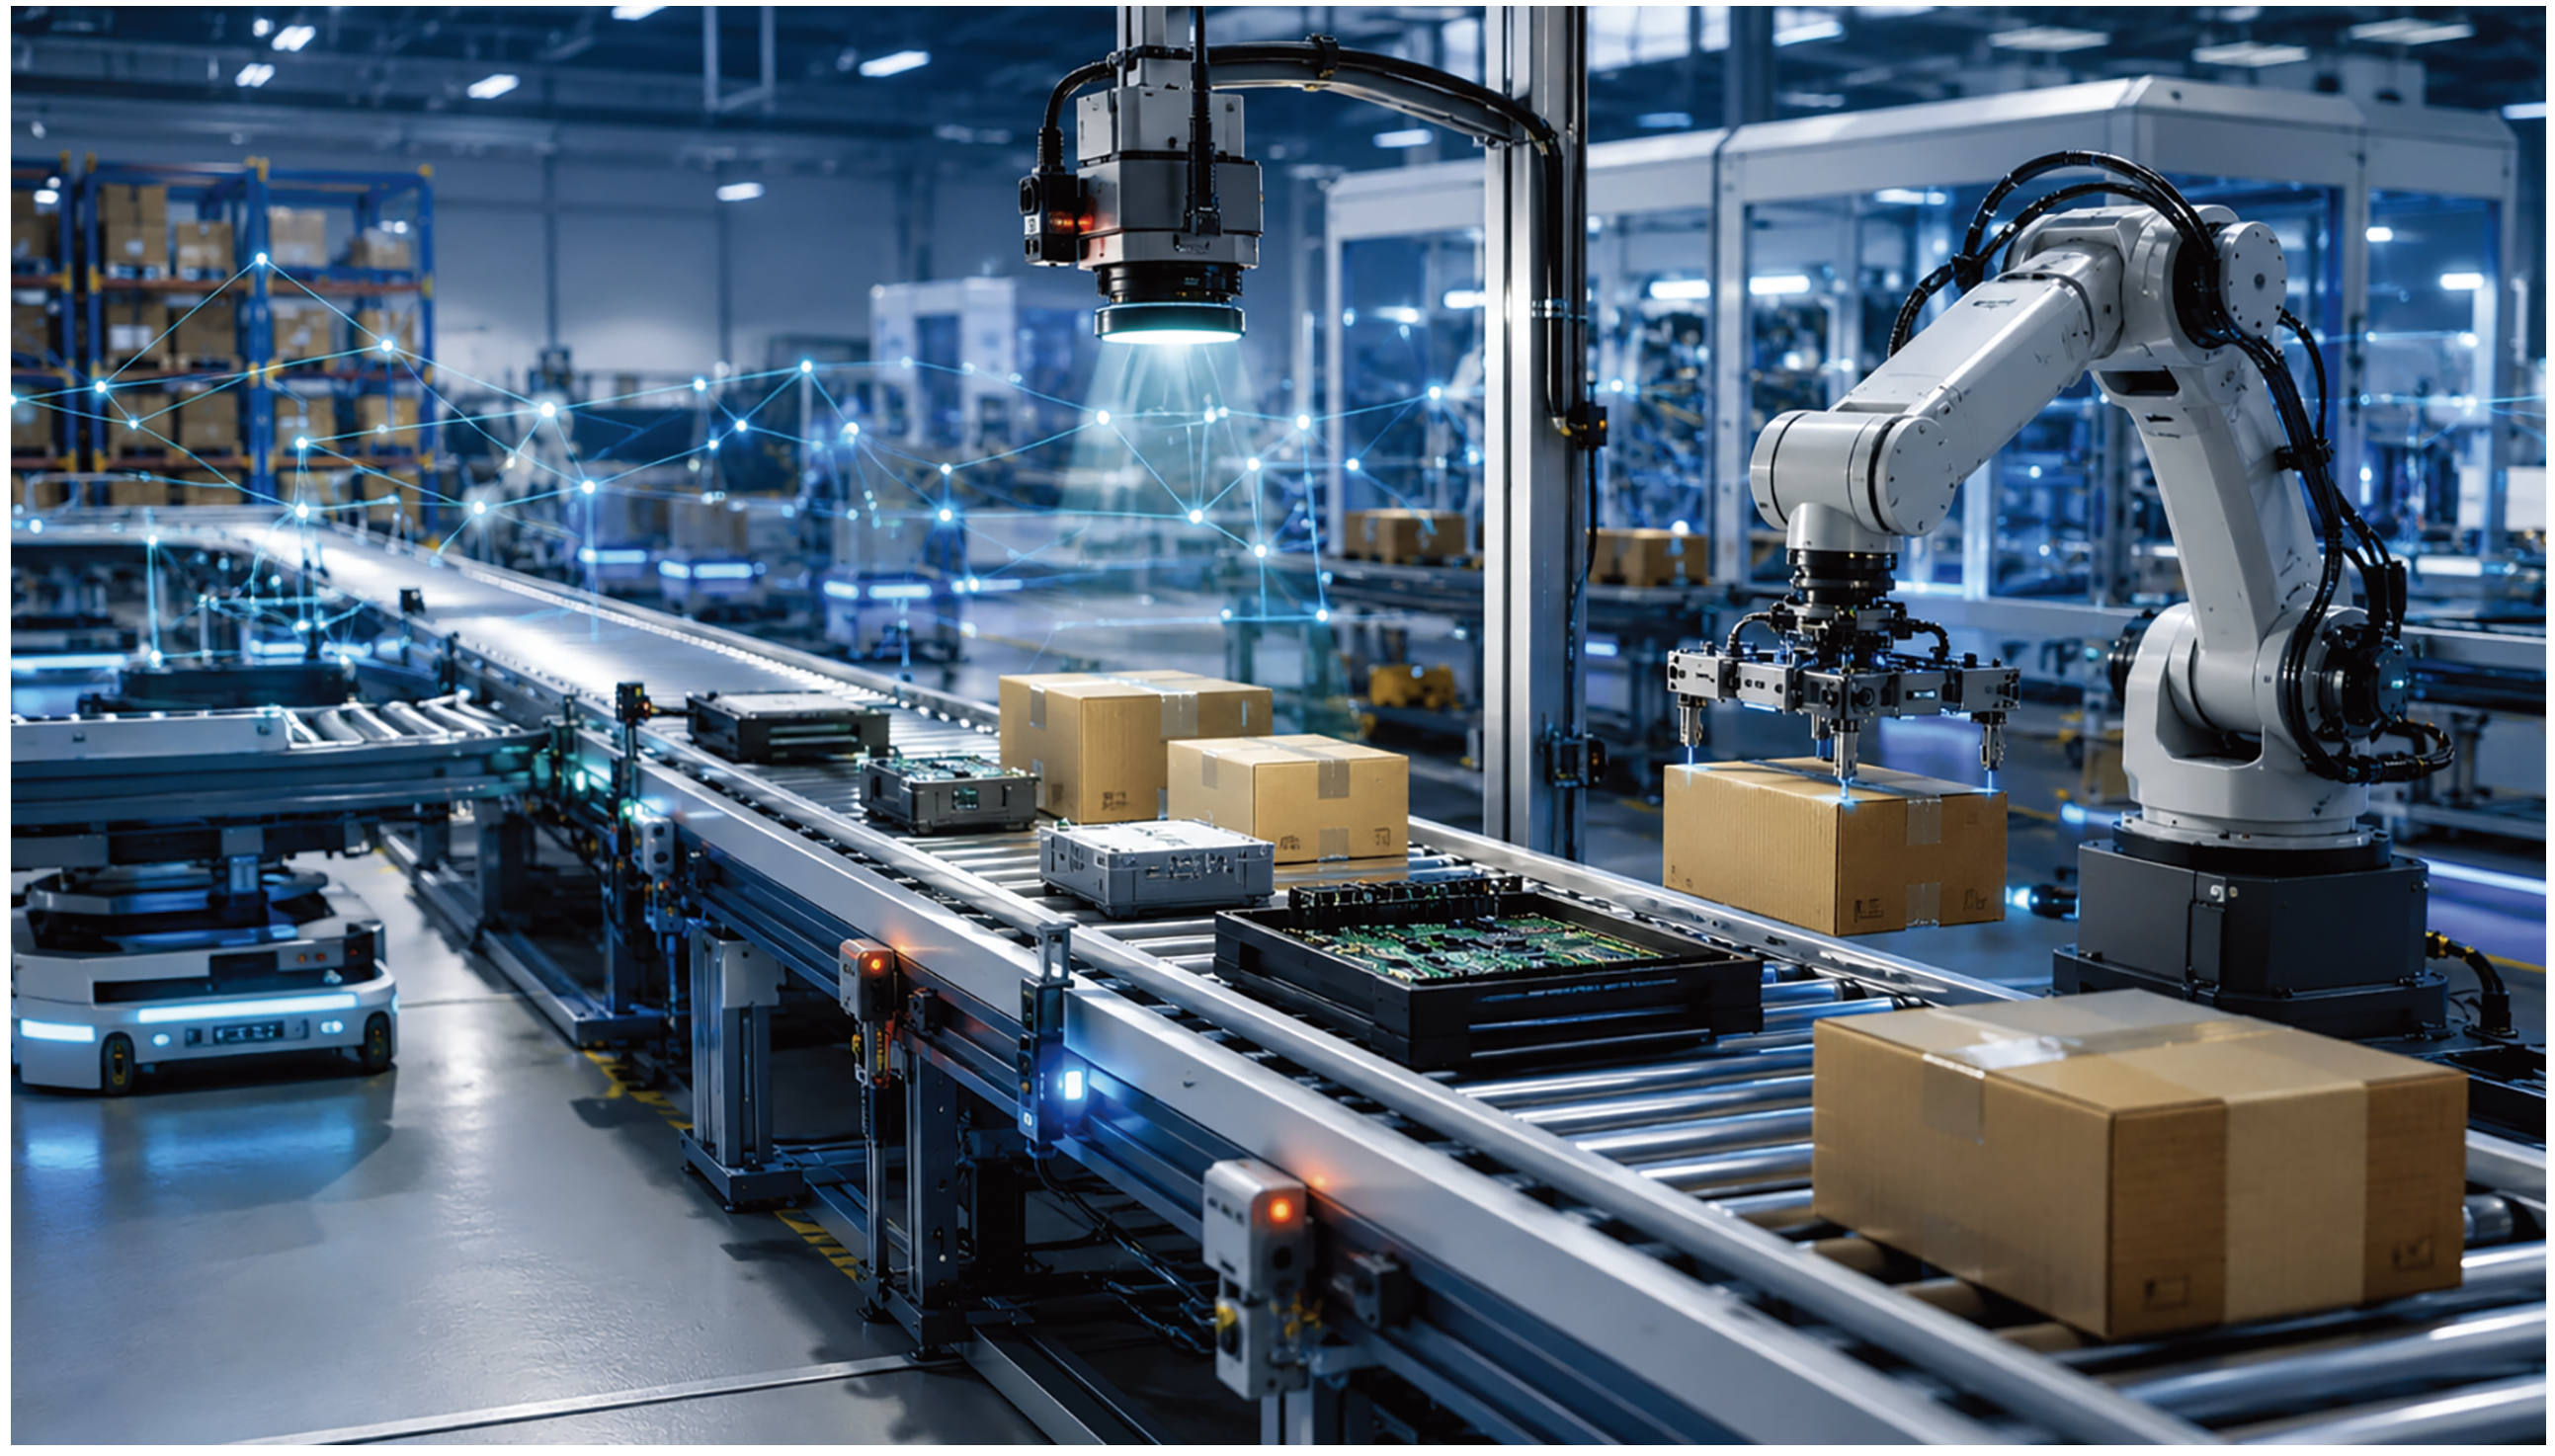
컨베이어 시스템 시장은 기존의 단순 자재 운송 장비에서 벗어나 지능형·연결형 자동화 시스템으로 전환되고 있다. 산업 현장에서는 처리량을 높이고 병목 현상을 줄이며 실시간 운영 의사결정을 지원하기 위해 AI 기반 라우팅 소프트웨어, 머신비전 검사, 로봇 피킹 시스템, 창고 실행 시스템(WES), 디지털 트윈 기술이 통합된 컨베이어 도입이 늘고 있다.
제조업체들은 분산 제어와 확장 가능한 레이아웃을 갖춘 모듈형 컨베이어 아키텍처로도 전환하고 있다. 이는 제품 구성과 주문 처리 요구사항이 빠르게 변하는 상황에서 생산 라인과 유통 라인을 보다 신속하게 재구성할 수 있도록 하기 위한 변화다.
기술 발전은 유지보수와 에너지 관리 전략에도 영향을 미치고 있다. IIoT 지원 센서, 클라우드 연결 진단, 예측 분석 기술은 운영자가 컨베이어 상태를 실시간으로 모니터링할 수 있도록 지원한다. 이를 통해 예기치 않은 가동 중단을 줄이고, 대규모 시설 전반에서 자산 활용도를 높일 수 있다.
제약 산업, 전자, 배터리 제조, 식품 가공 등 분야에서는 위생적인 밀폐형 컨베이어, 정밀 핸들링 시스템, 저소음 운전, 고효율 드라 이브에 대한 수요도 증가하고 있다. 이는 안전, 오염 제어, 지속가능성 요구가 강화되는 산업 환경과 맞물려 있다.
전기차 전환으로 주목받는 ‘플로어 컨베이어’
보고서에 따르면 플로어 컨베이어(Floor Conveyor)는 예측 기간 동안 자동화 컨베이어 시스템 시장에서 가장 빠른 성장세를 보일 것으로 예상된다. 자동차 제조업체들이 내연기관차, 하이브리드 차, 전기차를 같은 조립 라인에서 생산할 수 있도록 설비를 재구성하면서, 유연한 혼류 생산을 지원하는 플로어 기반 컨베이어 시스템 수요가 커지고 있기 때문이다.
전기차 생산 확대도 플로어 컨베이어 수요를 뒷받침하고 있다. 전기차 생산 공정에서는 대형 배터리 팩, 섀시 모듈, 중량 차량 부품을 조립 공정 전반에서 안정적으로 이동시켜야 한다. 이에 따라 자동차 제조 현장에서는 중량물 이송과 유연한 생산 레이아웃에 대응할 수 있는 플로어 컨베이어의 중요성이 높아지고 있다.
플로어 컨베이어는 현대 자동차 제조 설비에서 유연한 혼류 생산을 지원하고, 자동화된 조립 환경에서 원활한 자재 흐름을 구현하는 핵심 요소로 자리 잡고 있다. 이는 자동차 생산이 유연성·효율 성·자동화를 중심으로 재편되고 있음을 보여준다.
전자·반도체 제조라인에서 확대되는 ‘롤러 컨베이어’
전자산업 컨베이어 시스템 시장에서는 롤러 컨베이어(Roller Conveyors)의 성장세가 두드러질 것으로 전망된다. 반도체, 소비자 전자제품, 배터리, 정밀 기기 생산이 확대되면서 부품, 조립 품, 박스, 완제품을 깨끗하고 제어된 환경에서 안정적으로 이송해 야 하는 수요가 증가하고 있기 때문이다.
롤러 컨베이어는 모듈형 레이아웃, 검사 라인, 포장 구역, 작업대간 이송에 적합하다. 특히 전자 제조 현장에서는 제품 손상 위험을 낮추고, 정밀한 자재 흐름을 구현할 수 있는 이송 시스템이 중요해지고 있다. 이에 따라 롤러 컨베이어는 전자산업의 자동화 생산 및 물류 라인에서 활용도가 높아지고 있다.
성장세는 주요 지역의 전자 제조 인프라 투자와도 관련이 있다. 보고서에 따르면, 아시아태평양 지역은 중국, 한국, 일본, 대만의 대규모 반도체, 디스플레이, 소비자 전자제품 생산 시설을 기반으로 전 세계 전자제품 생산의 약 55%를 차지한다.
북미에서도 반도체 및 첨단 전자 제조 투자가 확대되고 있다. 보고서에 따르면 북미 지역에서는 2000억 달러를 넘는 반도체 및첨단 전자 제조 투자가 발표됐으며, 이는 웨이퍼 핸들링, 조립 이송 라인, 클린룸 환경에 적합한 자재 이동에 사용되는 고정밀 컨베이어 시스템 수요로 이어지고 있다. 롤러 컨베이어의 성장은 반도체·전자 생산 클러스터 확대와 함께, 정밀하고 공간 효율적인 자재 이송 시스템의 중요성이 커지고 있음을 보여준다.
창고 자동화와 물류 허브가 이끄는 미국 시장
국가별로는 미국이 북미 컨베이어 시스템 시장에서 가장 큰 비중을 차지할 것으로 예상된다. 창고 자동화, 이커머스 풀필먼트, 제조 설비 업그레이드, 공항 수하물 처리 인프라 투자가 수요를 뒷받침 하고 있다. 특히 대형 유통센터와 대량 처리 물류 허브에서는 컨베이어 기반 분류·핸들링 시스템이 핵심 설비로 자리 잡고 있다.
주요 기업, 자동화 포트폴리오 확대
컨베이어 시스템 시장은 Daifuku, Continental, Dematic, Vanderlande, Interroll 등 글로벌 기업들이 주도하고 있다. 이들 기업은 신제품 개발, 사업 확장, 파트너십, 협업, 인수합병 등을 통해 시장 내 입지를 강화하고 있다.
컨베이어 시스템은 앞으로 단순 이송 장비를 넘어, 제조와 물류 현장의 자동화 수준을 높이는 핵심 인프라로 역할이 확대될 전망 이다. 특히 AI, 머신비전, 로봇, IIoT, 예지보전 기술과 결합되면서 컨베이어는 생산성과 유연성을 동시에 높이는 지능형 자동화 플랫폼으로 진화하고 있다.
자료제공: MarketsandMarkets(www.marketsandmarkets.com)

