


2026 제조 자동화의 3대 핵심 기술: 정밀 모션·로봇·산업용 네트워크
2026년의 제조업은 새로운 전환점 위에 서 있다. 반도체·배터리·디스플레이를 중심으로 한 글로벌 공급망 재편, 로봇 자동화의 가속, 그리고 고정밀 제어에 대한 수요 증가는 제조 기술의 방향성을 더욱 분명하게 만들고 있다. 과거의 생산설비가 ‘기계적 성능’ 중심으로 설계되었다면, 이제는 정밀 모션·지능형 드라이브·고신뢰 네트워크가 공정 품질과 생산성의 핵심 지표가 되고 있다.
전 세계 시장조사 기관과 국제 표준 기관이 발표한 최신 자료에 따르 면, 산업 자동화의 중심축은 다음의 세 가지로 정리된다. 첫째, 고급 정밀 제어를 실현하는 서보 모터·드라이브 기술. 둘째, 로봇 성능을 결정짓는 감속기·서보 조인트 파워트레인. 셋째, 산업 장비의 실시간성과 데이터 통합을 책임지는 산업용 이더넷 (EtherCAT/TSN) 이다.
2026년을 맞이한 지금, 이 세 분야는 단순한 구성품을 넘어 미래 제조 경쟁력을 좌우하는 전략 기술로 자리 잡았다. 이에 본지는 바로 이 세가지 핵심 기술에 주목해, 산업 현장의 변화를 시장 지표와 기술 흐름으로 정리하고, 그 변화가 한국 제조업의 구조와 경쟁력에 어떤 영향을 미칠지를 통찰적으로 분석했다. 나아가 각 기술이 개별 요소를 넘어 어떻게 유기적으로 결합되며 제조 혁신을 이끄는지도 함께 살펴본다.
글로벌 서보 모터·드라이브 시장
“자동화·정밀 제어 수요가 모션 시장 성장 견인”
전 세계 제조업은 디지털 전환과 고정밀 자동화 수요를 기반으로 새로운 성장 국면에 들어섰다. 특히 서보 모터·서보 드라이브 시장은 생산성 향상, 장비의 고정밀화, 에너지 효율 요구가 동반되며 2026년을 전후한 시점에 중요한 전환점을 맞이할 것으로 보인다. Verified Market Research의 최근 공개 요약 자료에 따르면, 향후 자동화 및 정밀 제어 수요가 글로벌 모션 시장의 성장을 지속적으로 견인할 전망이다.
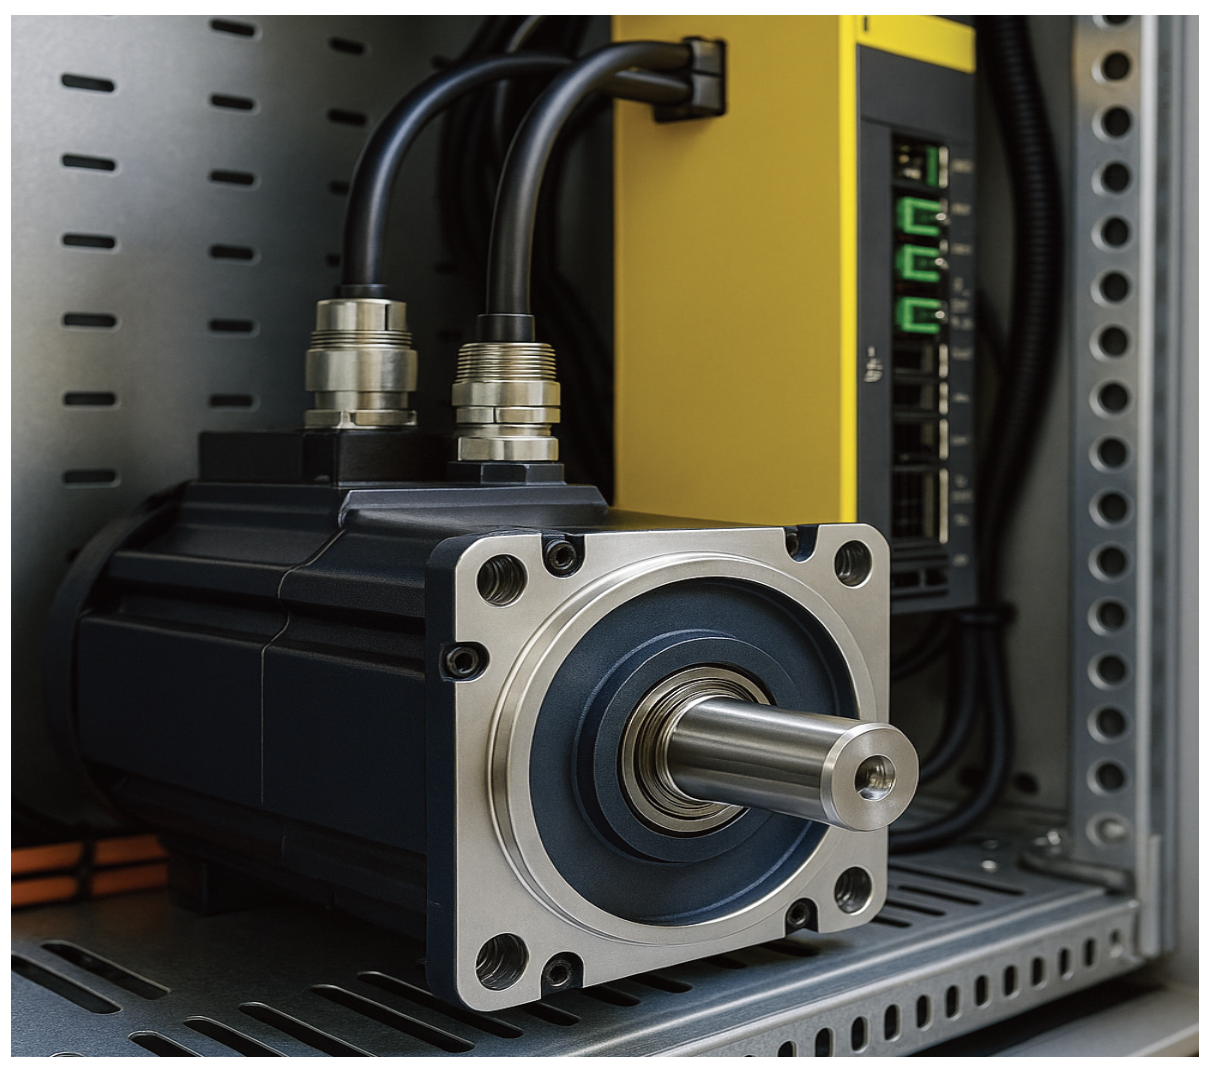
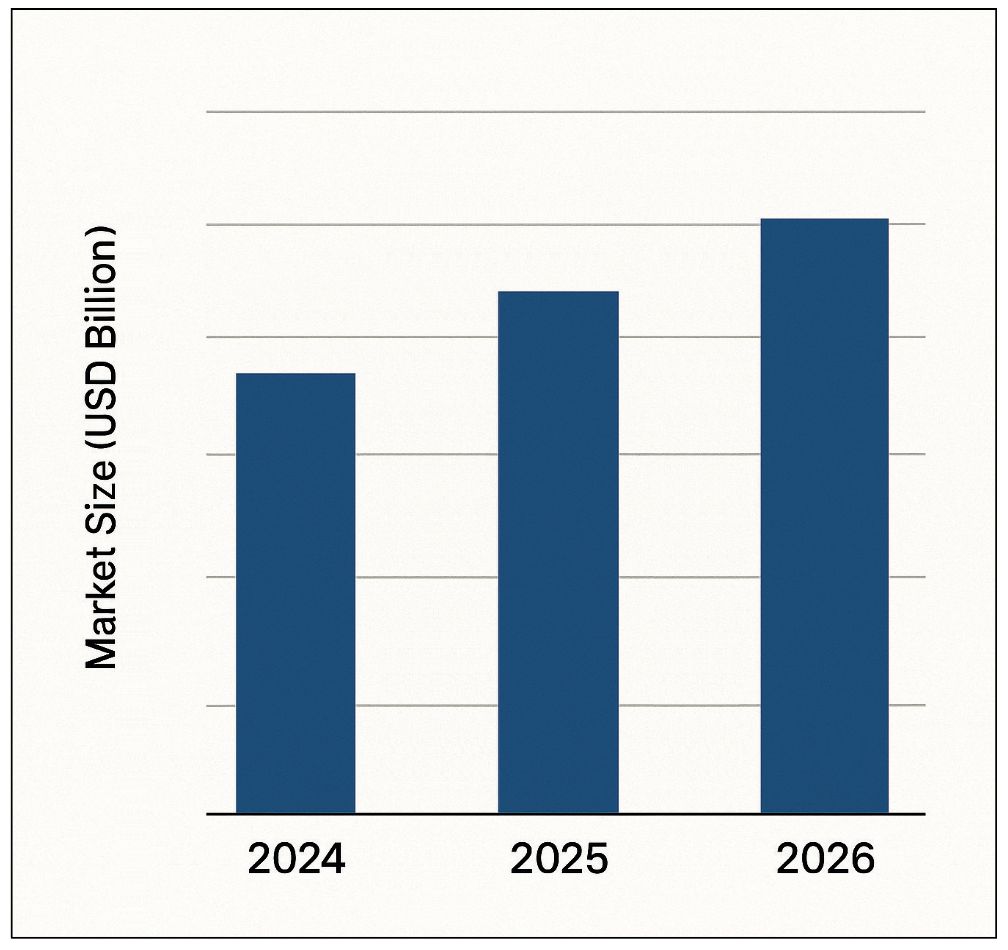
▲ 글로벌 서보 모터·드라이브 시장 성장 추세. 산업 자동화 확대에 따라 2026년까지 안정적 성장세가 이어질 것으로 예상된다.
글로벌 서보 시장, 2026년까지 꾸준한 증가세
Verified Market Research의 최신 공개요약 보고서는 산업 전반의 자동화 투자 확대, 로봇 수요 증가, 정밀 제어 장비 투자를 서보 모터·드라이브 시장 성장을 이끄는 핵심 요인으로 제시한다. 제조업 경쟁이 심화되면서 고정밀·고속 공정 제어의 중요성은 더욱 커지고 있으며, 이에 따라 서보 시스템은 다양한 산업의 기본 모션 플랫폼으로 자리잡았다. 서보 모터는 고속·고정밀 위치제어가 필요한 반도체, 전자, 배터리, 포장, 물류 장비의 필수 요소이며, 드라이브 역시 실시간 제어 성능과 고속 네트워크 대응 능력이 강화되며 기존의 단순 전력 변환기에서 지능형 제어 디바이스(Intelligent Drive)로 빠르게 진화하고 있다.
• 로봇·AMR의 확산: 산업용 로봇과 협동로봇의 시장 확대는 전세계적으로 계속되고 있다. 로봇 한 대는 최소 4~6축 이상의 서보 시스템을 필요로 하기 때문에, 로봇 설치량 증가는 곧 모션 컴포넌트 시장의 구조적 성장을 의미한다. AMR(자율이동로봇) 분야도 내장형 서보·BLDC 기반 모션 제어가 표준화되면서 서보 수요가 꾸준히 확대되는 대표적인 영역이다. 국제로봇연맹 (IFR)은 최근 보고서에서 2024~2025년 글로벌 로봇 설치량이 회복세·확대세를 유지할 것으로 내다보았으며, 이는 서보 시장 성장의 중요한 근거로 작용한다.
• 반도체·2차전지 설비 투자 지속: 2024~2026년까지 이어지는 글로벌 반도체·배터리 설비 투자 또한 서보 시스템 수요를 강하게 이끌고 있다. 웨이퍼 가공 장비, AOI 검사장비, 배터리 노칭·스태킹·조립 장비는 모두 나노~마이크로미터 수준의 정밀 제어를 필요로 하는 공정이며, 고응답성·고출력 서보 드라이브가 필수적으로 적용된다. 특히 한국·대만·일본을 중심으로 한 동아시아 제조 벨트는 높은 기술 집약도와 장비 투자가 결합되며, 서보 시 장의 가장 큰 성장 지역으로 평가된다.
• 에너지 효율·정밀도 중심의 장비 업그레이드: 유럽을 중심으로 강화되는 에너지 규제는 고효율 서보 시스템 교체 수요를 촉진하고 있다. 최신 세대 서보 모터는 소형·고출력·고효율 구조를 갖추고 있으며, 드라이브 역시 저손실 설계와 고회생 에너지 처리 기능 등으로 에너지 절감 효과에 기여한다. Verified Market Research는 공개 자료에서 “장비 성능 개선을 위한 교체 수요가 시장을 지속적으로 견인할 것”이라고 분석하고 있다.
2026년, 모션컨트롤 산업의 전환점
2026년은 모션 제어 기술이 더 빠르고, 더 정확하고, 더 스마트한 방향으로 이동하는 시기가 될 것이라는 데 업계의 의견이 모아진다. 특히 다음과 같은 모션 기술이 서보 시장의 질적 성장을 이끌 요소로 지목된다. 서보 시스템은 이제 단순한 메카트로닉스 부품이 아니라 장비의 성능·생산성·품질을 결정하는 핵심 요소로 전환하고 있다.
• 통합 서보(Integrated Servo) 및 일체형 모션 솔루션
• AI 기반 자동튜닝·고급 진동 보상 알고리즘
• 고속 EtherCAT 기반 멀티축 제어
• TSN 기반 차세대 산업용 네트워크 대응
• 열·관성·기구 오차 보정 기능 강화
한국 제조업에도 ‘정밀 모션’ 투자가 확대될 전망
한국은 반도체·디스플레이·배터리·정밀기계 산업이 집중된 구조를 갖고 있어, 2025~2026년에도 고정밀 모션 부품 투자는 지속 적으로 증가할 것으로 예상된다. 웨이퍼 후공정, 배터리 조립 공정, 고속 패키징·물류 장비 등에서는 정밀 제어 성능 자체가 수율·품질·생산성을 결정한다. 전문가들은 “모션 제어 성능이 곧제조 경쟁력의 핵심 지표가 되는 시대가 도래했다”고 평가한다.
서보 모터·드라이브 시장은 2026년을 기점으로 기술적·산업적 변화를 동시에 맞이하고 있으며, 자동화·정밀 제어 중심의 제조 혁신 흐름 속에서 모션컨트롤 기술은 미래 제조업 경쟁력을 좌우 하는 전략 영역으로 부상하고 있다.
자료제공: VMR의 보고서 『Global Servo Motors And Drives Market』 공개 요약 정보 (www.verifiedmarketresearch.com)
로봇 & 감속기 시장
“고정밀 파워트레인이 차세대 제조 경쟁력을 좌우할 것”
산업용 로봇은 이제 글로벌 제조업의 핵심 인프라로 자리 잡았다. 그리고 그 중심에는 고정밀 감속기, 서보모터, 드라이브로 구성된 파워트레인(Powertrain) 기술이 있다.
국제로봇연맹(IFR)이 발표한 World Robotics 2024/2025에 따르면, 2024년 전 세계 산업용 로봇 신규 설치 대수는 54만 2000대로 집계됐다. 이는 IFR 통계 기준 역대 두 번째로 큰 규모로, 제조업 전반에 걸쳐 자동화 전환이 빠르게 확산되고 있음을 보여준다. IFR는 2025~2026년에도 글로벌 로봇 시장이 완만한 성장세를 유지할 것으로 전망했다. 중국·대한민국·일본으로 구성된 아시아 제조 벨트의 꾸준한 자동화 투자, 그리고 전기차·배터리·반도체 산업의 공정 고도화가 로봇 수요를 지속적으로 뒷받침하고 있기 때문이다.
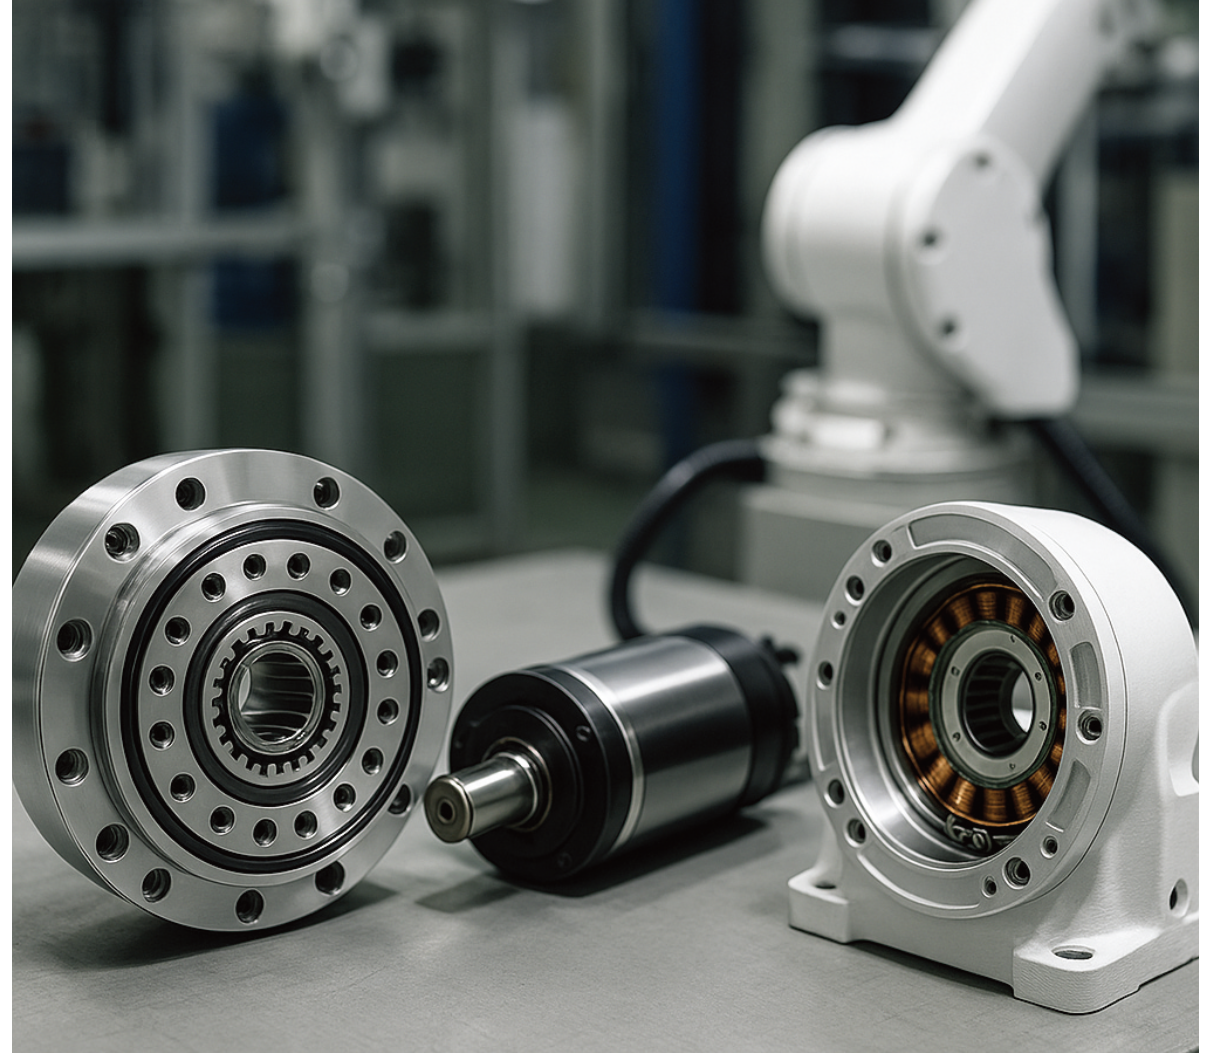
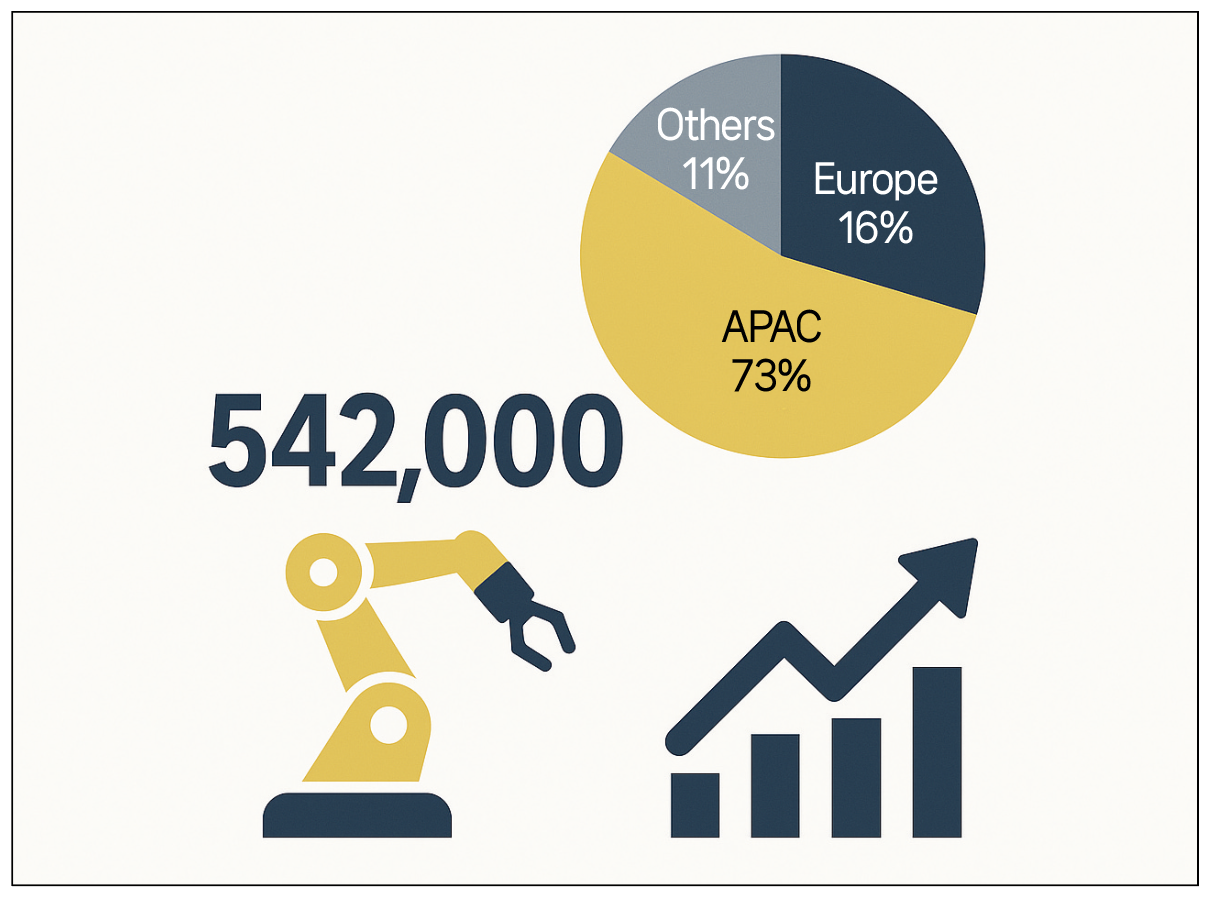
▲ 2024년 전 세계 산업용 로봇 신규 설치 대수(54만 2000대)와 지역 비중. 아시아·태평양(APAC)이 전체의 73%를 차지하며 글로벌 로봇 수요를 견인하고 있다.
감속기 시장은 ‘규모보다 기술 변화’가 핵심
하모닉(Harmonic), RV, 사이클로이드(Cycloidal) 등 로봇 감속기 시장은 정확한 글로벌 매출 규모가 공개된 최신 공식 수치가 부족하지만, 로봇 수요 증가와 로봇축당 감속기 탑재 구조를 고려하면 시장 확대가 구조적 성장(trend-driven)이라는 점은 분명하다. 특히 2024~2026년을 기점으로 감속기 기술은 다음과 같은 방향으로 변화하고 있다.
• 백래시(Backlash) 정밀도 경쟁 심화: 반복정밀도 요구가 높아지면서 주요 제조사들은 1 arc-min 이하급 초정밀 감속기 개발 경쟁에 돌입했다. 고정밀 협동로봇과 검사·정밀 조립 공정에서 우선 적용이 확대되고 있다.
• 경량화·소형화 요구 가속: 협동로봇·서비스로봇·경량 로봇 시장의 성장이 빨라지며, 감속기의 질량 대비 토크비(Torque Density)는 가장 중요한 경쟁 요소 중 하나가 되고 있다.
• 고토크·고내구성 RV 계열의 재부상: 전기차·금속·자동차 조립라인을 중심으로 중부하 로봇 수요가 회복되면서 RV 감속기 수요가 반등하고 있다. 이는 고하중 핸들링 공정에서의 신뢰성 요구가 반영된 흐름이다.
• 중국 제조사의 급성장: 중국 로봇 시장 확대와 국산화 정책에 힘입어 로컬 감속기 제조사의 공급 능력과 점유율이 빠르게 상승 하고 있다. 2026년에는 글로벌 감속기 경쟁 구도가 일본·중국· 유럽·한국이 혼재된 다극화 구조로 재편될 가능성이 높다.
로봇 파워트레인의 중심축으로 떠오르는 ‘고정밀 모션’
로봇의 성능을 결정하는 요소는 더 이상 모터나 제어기 단일 파트가 아니다. 감속기·서보모터·드라이브·산업용 네트워크가 결합된 ‘파워트레인 시스템 전체의 시너지’가 성능을 좌우한다. 특히 다음과 같은 기술들이 2026년 이후 로봇의 품질 경쟁력을 규정할 핵심 모션 요소로 떠오르고 있다.
• 고속 EtherCAT 기반 실시간 멀티축 제어
• 관성 매칭 및 토크 제어 정밀도 향상
• 감속기 비선형 특성·마찰·백래시 보정 알고리즘
• 고대역폭 진동 억제 및 루프 보상 기능이 강화된 최신 서보 드라이브
• 열·탄성·기구 오차를 보정하는 고급 모션 알고리즘
이러한 기술의 결합은 곧 로봇의 반복정밀도, 속도, 품질 안정성 으로 이어지며, 제조 경쟁력 자체를 결정하는 기반이 되고 있다.
한국 로봇·모션 생태계에 주는 시사점
한국은 IFR 기준 세계 4위 로봇 시장이자, 제조 로봇 밀집도에서도 세계 최고 수준을 기록하고 있다. 이러한 구조적 강점을 기반으로 2026년을 전후해 국내 제조업에서도 정밀 모션 중심의 전환이 본격화될 것으로 전망된다.
우선, 배터리·반도체 조립 공정에서 요구되는 초정밀 위치제어와 고반복성 공정이 증가하면서 고정밀 감속기와 서보 모션 시스템의 수요가 빠르게 확대될 것으로 보인다. 협동로봇·스카라·경량 로봇 시장도 생산 유연성 확보를 위해 기업들이 적극 도입에 나서 면서 꾸준한 성장세를 이어갈 전망이다.
이와 함께 국내 제조사들의 국산 감속기·서보모터·드라이브 개발 역량이 강화되며, 파워트레인 핵심 부품의 기술 자립도 역시 점차 높아지는 흐름이 나타나고 있다. 또한 고정밀 공정이 늘어남에 따라 로봇 파워트레인의 통합 테스 트와 모션 튜닝, 데이터 기반 모션 오차 보정 솔루션에 대한 수요도 크게 증가할 것으로 예상된다.
결국 이러한 변화는 파워트레인 중심의 정밀 모션 생태계가 한국 제조 경쟁력의 새로운 기준이 된다는 점을 보여준다. 2026년의 로봇 시장은 단순한 성장률보다 ‘기술 경쟁력’이 산업의 미래를 좌우하는 시대로 전환될 가능성이 크다. 감속기를 포함한 로봇 파워트레인의 고도화는 제조 품질·정밀도·속도 향상의 핵심 요소이며, 이는 곧 산업 전체의 경쟁력으로 직결된다.
자료 출처: IFR World Robotics 2024/2025 공개 요약 정보(www.ifr.org)
글로벌 산업용 이더넷 시장
“EtherCAT·TSN이 주도하는 고성능 자동화 네트워크”
산업 자동화 네트워크는 지난 20여 년간 필드버스에서 산업용 이더넷으로 빠르게 전환되어 왔다. HMS Networks가 발표한 2024~2025년 산업 네트워크 시장 분석은 제조업의 통신 인프라가 어떤 방향으로 재편되고 있는지를 명확히 보여준다. HMS Networks의 Industrial Network Market Report 2024에 따르면, 전 세계 공장 자동화 신규 설치 노드의 72%가 산업용 이더넷 기반이었으며, 2025년 최신 업데이트에서는 이 비중이 76%까지 상승했다. 이는 전통적인 필드버스의 점유율이 꾸준히 감소하는 반면, 실시간 제어·고속 데이터 교환·확장성 측면에서 산업용 이더넷이 사실상 업계 표준으로 자리 잡았다는 것을 의미한다.
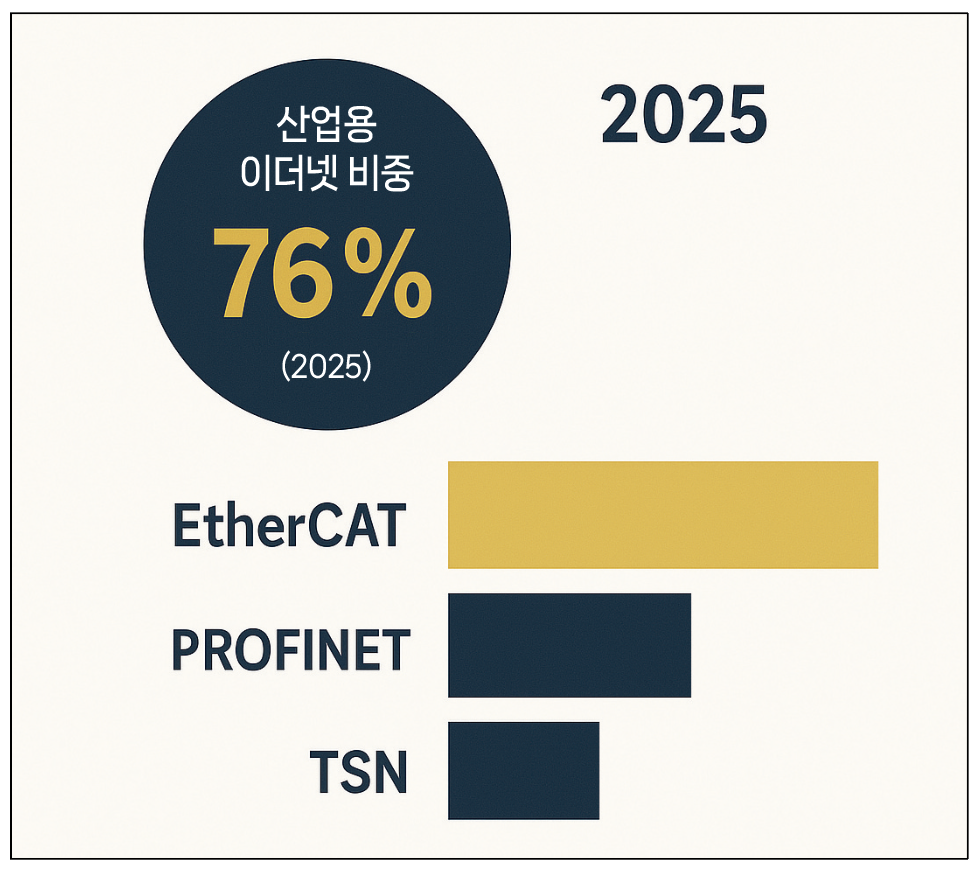
▲ 2025년 산업용 이더넷 신규 설치 노드 비중(76%)과 주요 프로토콜별 설치 규모 비교. EtherCAT이 고성능 제어 시장에서 빠르게 확대되고 있다.
EtherCAT, 고성능 제어 시장의 핵심 프로토콜로 부상
HMS Networks 자료에 따르면 EtherCAT은 현재 제조업 고성능 제어 시장에서 가장 빠르게 영향력을 확대하는 프로토콜로 평가된다. 그 배경 에는 다음과 같은 기술적 강점이 있다.
첫째, 반도체·배터리·정밀 모션 장비에서 요구되는 마이크로초 (µs) 단위의 고속·고정밀 멀티축 동기화 성능을 지원한다. 둘째, 라인·트리·링 등 다양한 네트워크 토폴로지를 유연하게 구성할수 있어 복잡한 장비 배선 구조에 적합하다. 셋째, Beckhoff·Omr on·Yaskawa·Panasonic 등 주요 장비 제조사들이 EtherCAT 기반 플랫폼을 강화하면서 장비 생태계가 빠르게 확장되고 있다는 점도 중요한 성장 요인이다.
이러한 기술적 이점은 고속 인덱싱 장비·정밀 로봇·고성능 검사 장비 등에서 EtherCAT 채택을 더욱 가속시키고 있다.
TSN, 2026년 이후 본격 확산될 차세대 기술
TSN(Time-Sensitive Networking)은 산업용 이더넷의 시간 결정성을 강화하는 기술로 주목받고 있다. 2024~2025년은 도입 초기 단계에 해당하지만, HMS Networks와 글로벌 IT·OT 기관 들은 2026년 이후 TSN 기반 하이브리드 네트워크의 확대를 공통 적으로 전망하고 있다. TSN이 부상하는 이유는 다음과 같다.
• 표준 Ethernet 기반이므로 비용 절감 효과
• µs 단위의 통신 지연 보장
• 공장 IT/OT 융합 및 데이터 통합에 최적화
• 5G·엣지 컴퓨팅과 결합해 초저지연 데이터 공유 구조 구현 가능
특히 로봇, AGV, 고속 장비 등에서는 TSN 기반의 실시간 공유 메모리 구조가 실제 상용 장비에서 적용되며 가능성을 확인했다.
제조업 네트워크 전환을 이끄는 핵심 요인
산업용 이더넷의 확대는 단순한 ‘네트워크 교체’가 아니라 제조업 운영 방식 자체의 변화를 의미한다.
첫째, 멀티축 동기화·고속 샘플링·나노 레벨 제어와 같은 고정밀 모션 제어 수요 증가가 산업용 이더넷 도입을 가속화하고 있다.
둘째, 검사·계측·로봇·컨베이어 장비 간의 실시간 데이터 공유가 제조 품질·수율 향상의 핵심으로 떠올랐다.
셋째, 글로벌 제조업 에서 ERP·MES–SCADA–PLC–Motion Controller로 이어지는 IT/OT 통합 구조가 빠르게 확산되고 있으며, 산업용 이더넷은 이통합의 기반 인프라로 기능하고 있다.
한국 제조업에 미치는 영향
한국은 EtherCAT·EtherNet/IP 기반 설비 비중이 매우 높은 국가로, 특히 반도체·배터리·디스플레이 장비에서 고성능 산업용 네트워크 의존도가 높다. 2026년에는 다음과 같은 변화가 더욱 뚜렷하게 나타날 것으로 예상된다.
• 배터리 조립 장비의 고속 인덱싱 공정 확대로 고속·고정밀 네트워크 수요 증가
• 반도체·디스플레이 공정의 나노 정밀도 확보를 위한 µs 단위 데이터 전송 요구 강화
• 물류·포장 장비의 AI·Edge 연동 자동화 확산
• TSN 기반 차세대 IT/OT 융합 플랫폼 도입 가속화
산업용 이더넷 시장은 2026년을 기점으로 고성능·시간 결정성· 데이터 통합 중심으로 본격 재편될 것이다. EtherCAT의 확장과 TSN 기반 하이브리드 네트워크의 등장으로 제조 자동화 인프라는 또 한 번의 큰 변화를 맞이하게 된다.
자료제공: HMS Networks의 『Industrial Network Market Report 2024/2025』 공개 요약 정보 (www.hms-networks.com)

