


국내 상장 로봇기업 상반기 실적 점검 “매출은 줄고, 적자는 많아졌다”
▲ 활기를 잃은 공장 내부의 모습. 성장 잠재력에도 불구하고 국내 로봇산업은 수익성 악화라는 과제에 직면해 있다. (이미지생성: ChatGPT)
국내 상장 로봇기업들이 2025년 상반기 성적표를 내놓았다. 금융감독원 전자공시시스템(DART)에 공개된 반기보고서와 로봇신 문(2025.8.26) 분석을 종합하면, 총 35개 상장 로봇기업(코스피 1곳, 코스닥 34곳)의 실적은 매출이 줄고 수익성은 더 큰 폭으로 후퇴한 것으로 나타났다.
글로벌은 성장세, 한국은 제자리
국제로봇연맹(IFR)에 따르면 2025년 세계 산업용 로봇 시장 규모는 약 102억 달러(약 14조 원)에 이를 전망이다. 자동차 산업이 여전히 가장 큰 수요처이지만, 물류·의료·서비스 로봇 분야로의 확산 속도가 빨라지고 있다. 일본과 중국이 이 흐름을 주도하고 있으며, 특히 중국은 내수와 정부 지원을 바탕으로 폭발적인 성장을 이어가는 중이다.
반면, 국내 상장 로봇기업들의 올해 상반기 성적표는 녹록지 않았 다. 금융감독원 전자공시시스템(DART)과 로봇신문(2025.8.26) 분석에 따르면, 총 35개 상장 로봇기업(코스피 1곳, 코스닥 34곳) 의 합산 매출은 1조 633억 원으로 전년 동기 대비 13% 감소했다.
영업손실 –1,142억 원, 순손실 –2,089억 원으로 적자 폭은 더욱 커졌다. 원자재와 인건비 부담, R&D 투자 확대가 겹치며 비용 구조가 흔들린 것이 주요 원인으로 지목되고 있다.
흑자 기업 줄고, 일부는 ‘반전’
35개 상장 로봇기업 가운데 흑자를 기록한 기업은 총 9곳에 불과 했다. 지난해 같은 기간 14곳이 흑자를 낸 것과 비교하면 감소한 수치다.
• 흑자 기업: 에스피지(55억원), 피앤에스로보틱스(16억원), 로보티즈(13억원), 라온테크(8억원), 휴림로봇(6억원), 해성에어로 보틱스(4억원), 큐렉소(2억원), 푸른기술(2억원), 스맥(1억원)
특기할 만한 점은 큐렉소, 로보티즈, 해성에어로보틱스, 휴림로봇은 지난해 적자에서 올해 흑자로 전환해 뚜렷한 개선세를 보였다는 것이다. 반면 제우스, 삼익THK, 고영테크놀로지, 로보스타 등은 전년 대비 적자로 전환했다.
특히 코스피 상장사 두산로보틱스의 부진은 더욱 눈에 띈다. 매출은 98억 원으로 전년 동기 대비 –61% 급감했고, 영업손실 –277 억 원, 순손실 –258억 원을 기록하며 ‘적자 늪’에 빠졌다. 글로벌 협동로봇 시장의 경쟁 심화와 투자 비용 확대가 맞물린 결과로 해석된다.
매출 상위 기업 현황
상반기 매출 상위 기업을 살펴보면, 반도체 및 산업용 로봇 장비 전문기업 제우스가 1977억원으로 1위를 차지했다. 이어 모터·감 속기 전문기업 에스피지(1737억원), LM시스템·메카트로시스템 기업 삼익THK(1122억원), 3D 검사장비 및 의료 로봇기업 고영테 크놀로지(1032억원)가 뒤를 이었다.
<표> 2025 상반기 매출 상위 기업
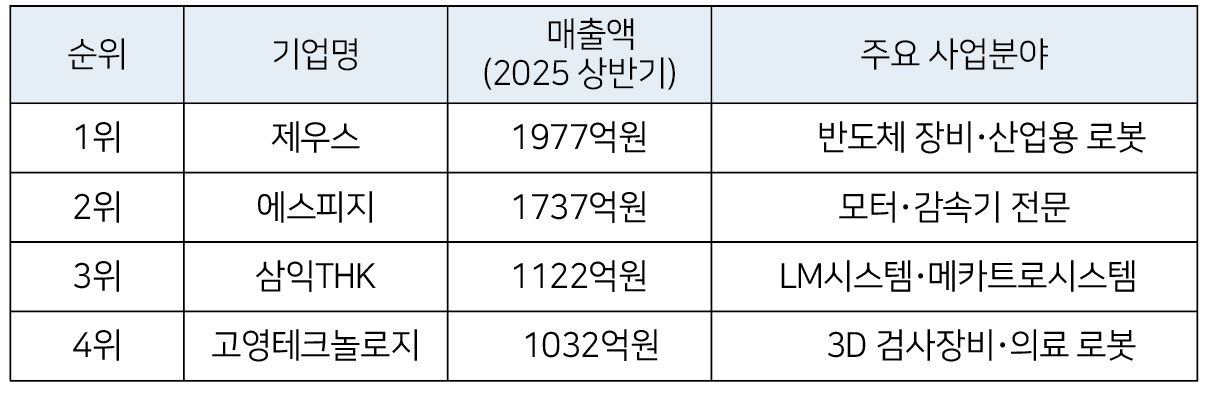
반도체 장비, 정밀 모션 부품, 검사·의료 로봇 분야에서 입지를 확보한 기업들이 상반기에도 안정적인 매출을 올렸다. 그러나 이들 역시 비용 증가와 글로벌 수요 둔화라는 공통적인 압박에서 자유롭지 않았다.
두드러진 성장 기업
매출 성장률 기준으로는 씨메스(CMES)가 가장 눈에 띄었다. 전년 동기 18억원에서 올해 상반기 47억원으로 161% 성장하며 AI 기반 로봇 자동화 솔루션 분야에서 존재감을 키웠다. 레인보우로 보틱스는 가파른 매출 증가세에도 불구하고 적자 구조를 탈피하지 못했다.
• 씨메스(CMES): 18억원 → 47억원 (+161%)
• 피앤에스로보틱스: 26억원 → 47억원(+81%)
• 레인보우로보틱스: 60억원 → 103억원(+72%)
• 라온테크: 198억원 → 271억원(+37%)
• 큐렉소: 154억원 → 205억원(+33%)
성장 잠재력과 구조적 문제
국내 로봇기업들의 상반기 실적에 대해 전문가들은 “성장 잠재력은 크지만 수익성 방어는 여전히 불안하다”고 평가한다. 일부 기업은 비용 효율화와 사업 포트폴리오 조정으로 흑자 전환에 성공 했지만, 대다수 기업들은 여전히 적자 구조에 머물렀다. 구조적 문제에는 다음과 같은 요인이 있다.
• 글로벌 수요 둔화: 반도체·자동차 등 전방산업 침체로 로봇 수요 위축
• 원가 부담 확대: 원자재 및 인건비 상승으로 제조 원가 악화
• 경쟁 심화: 해외 메이저 로봇기업과의 가격 경쟁 격화
• R&D 투자 확대: 신기술 확보를 위한 비용 지출 증가 → 단기 수익성 악화 요인
전문가들은 하반기에 글로벌 경기 회복과 함께 제조용 로봇, 서비스 로봇, 협동로봇, AI 기반 로봇 솔루션 수요가 확대될 것으로 보고 있다. 특히 스마트팩토리, 물류 자동화, 의료 재활 분야에서의 AI·로봇 융합 기술이 새로운 성장 동력으로 손꼽힐 전망이다.
자료제공: 금융감독원 전자공시시스템, 로봇신문, IFR

