2015~2025년, 멈추지 않는 M&A ... 자동화·로봇 시장의 10년 재편사
▲ 글로벌 기업들은 핵심 기술 강화를 위해 M&A를 통해 산업용 로봇, AMR, 제어 시스템등 통합 솔루션 구축에 나서고 있다. 사진은 기사와 관련해 ChatGPT가 생성한 이미지
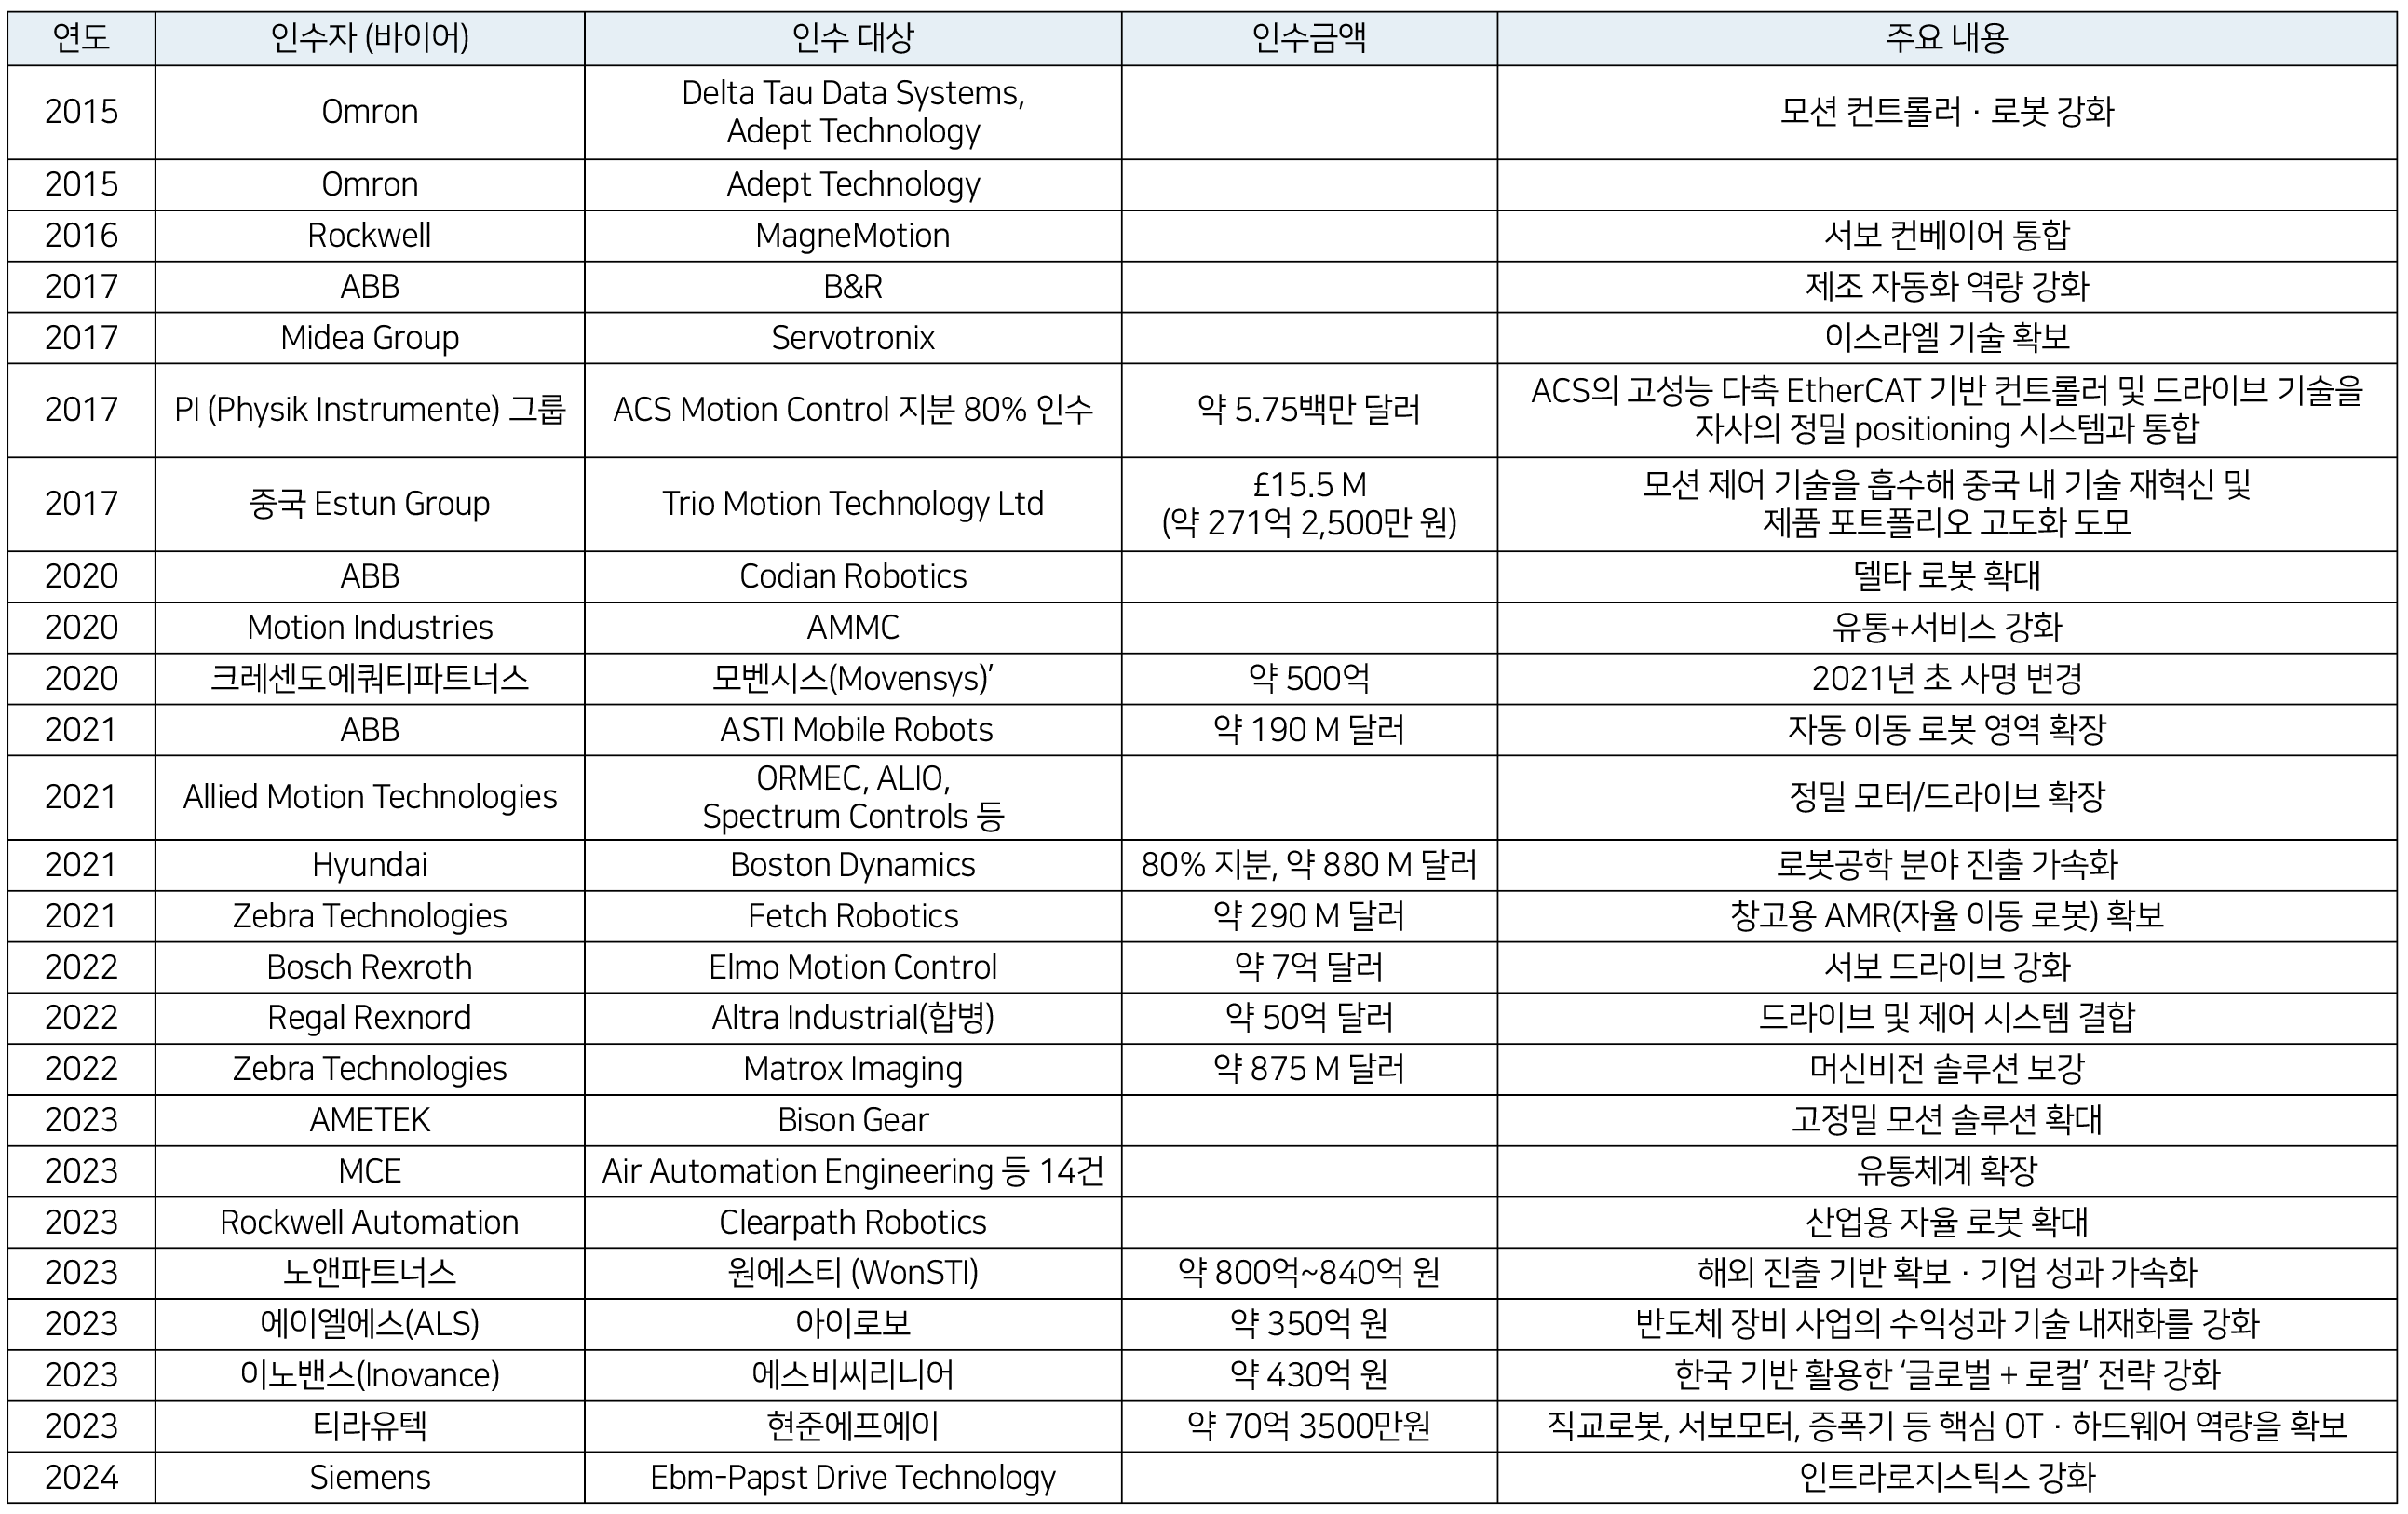
글로벌 자동화 및 로봇공학 산업은 지난 10년간 전례 없는 변화를 겪고 있다. 핵심 기술 확보, 제품 포트폴리오 다각화, 시장 선점을 목표로 한 인수·합병(M&A)이 활발히 이뤄지면서 산업의 지형도 자체가 재편되는 양상이다. 2015년부터 2025년까지 산업 내 굵직한 M&A 사례를 연도별로 정리한 자료에 따르면(아래 표 참조), 초기에는 모션 제어 및 로봇 제조에 집중됐던 인수 전략이 점차 물류 자동화, AMR, 제어기술, 머신비전, 반도체 설비 등으로 확대되고 있음을 알 수 있다. 이 기사에서는 M&A를 통해 드러난 기술 트렌드와 주요 기업의 전략을 중심으로, 지난 10년간의 산업 판도 변화를 조망한다.
<Trend 1>
초창기 M&A의 키워드: ‘모션 제어’와 ‘로봇 제조’
2015~2017년은 글로벌 자동화 대기업들이 핵심 기술력을 확보하고, 제품군을 확장하는 데 주력한 시기였다. 특히 일본의 오므론(Omron)은 2015년 Delta Tau Data Systems와 Adept Technology를 연이어 인수하면서, 고성능 모션 제어 시스템과 산업용 로봇 솔루션을 동시에 강화했다. 이는 오므론이 자사의 자동화 제어 솔루션과 로봇을 유기적으로 통합하려는 전략의 일환 으로 해석된다.
2016년에는 Rockwell Automation이 MagneMotion을 인수하여 서보 기반 컨베이어 기술 확보에 나섰다. 이후 2017년에는 유럽 기업들이 기술 내재화에 나서기 시작했다. 대표적인 사례가 ABB의 B&R 인수다. B&R은 고성능 산업용 제어기와 HMI 분야 에서 강점을 가진 기업으로, ABB는 이를 통해 로봇 제어부터 공장 자동화 솔루션까지 수직 계열화를 구축할 수 있었다.
같은 해 이스라엘의 서보트로닉스(Servotronix)는 중국의 Midea Group에 인수됐다. 이는 중국 기업들이 서구권 고급 제어 기술을 흡수해 자국의 제조 경쟁력을 높이기 위한 포석으로 평가 된다. 또 다른 주목할 만한 사례는 독일의 Physik Instrumente 그룹이 이스라엘 ACS Motion Control의 지분 80%를 약 5,750 만 달러에 인수한 것이다. EtherCAT 기반 고정밀 제어기술을 보유한 ACS는 이후 정밀 계측 및 반도체 장비 시장에서 PI 그룹의 성장에 핵심 역할을 하게 된다.
<Trend 2>
‘로봇의 진화’와 물류 자동화의 부상
2018~2022년은 물류 시장의 자동화 수요가 폭발적으로 증가한 시기였다. 코로나19 팬데믹과 맞물려 전자상거래 물동량이 급증 하면서, 산업 전반에 걸쳐 물류 로봇과 자율이동로봇(AMR) 수요가 확대됐다.
이 시기의 대표적 M&A는 ABB의 움직임에서 확인할 수 있다. 2020년 ABB는 Parallel 로봇 전문 기업 Codian Robotics를 인수해 고속 피킹 애플리케이션 역량을 확보했으며, 이듬해에는 스페인의 AMR 전문기업 ASTI Mobile Robots를 약 1억 9000만 달 러에 인수했다. ABB는 이를 통해 공장 내 라스트마일 물류까지 커버 가능한 토탈 자동화 솔루션 공급업체로 진화하고 있다.
2021년에는 현대자동차가 보스턴 다이내믹스(Boston Dynamics) 의 지분 80%를 약 8.8억 달러에 확보하며 로봇 산업에 본격 진출했 다. 물류 및 산업현장에서 활용 가능한 로봇 기술을 자사 그룹 물류 망과 통합하려는 시도이자, 자율주행 기술과의 융합도 염두에 둔전략이다.
동시에 Zebra Technologies는 AMR 기업 Fetch Robotics를 2.9억 달러에 인수하며 모바일 로봇 시장에 뛰어들었고, Bosch Rexroth는 이스라엘의 Elmo Motion Control을 통해 정밀 서보 드라이브 기술을 강화했다.
<Trend 3>
반도체, 머신비전, 고정밀 기술로의 확장
2022~2024년으로 넘어오며 M&A의 무게 중심은 특정 응용 분야 중심으로 옮겨간다. 특히 머신비전, 반도체 제조 설비, 고정밀 감속기 및 드라이브 기술이 주요 타깃으로 부상했다.
2022년 Regal Rexnord는 Altra Industrial Motion의 일부 사업을 5억 달러에 인수하며 드라이브 및 제어 시스템 포트폴리오를 보강했고, Zebra Technologies는 캐나다 Matrox Imaging을 인수(약 8.75억 달러)해 머신비전 솔루션 역량을 비약적으로 향상시켰다.
2023년에는 국내 M&A 사례도 두드러졌다. 노블트로닉스가 반도체 장비 부품 전문기업 원스티(WonSTI)를 약 800억~840억 원에 인수하며 기술 내재화 및 글로벌 공급망 확대를 추진했고, ALS는 아이엠로보를 인수해 반도체 장비 자동화와 고객 대응 능력을 높였다.
같은 해 Rockwell Automation은 물류 로봇 솔루션을 제공하는 Clearpath Robotics를 인수해 산업용 자율주행 플랫폼 라인을 확장했으며, AMETEK은 정밀 감속기 제조사 Bison Gear를 인수해 고정밀 모션제어 부문을 보완했다.
2024년에는 지멘스가 EBM-Papst의 드라이브 테크놀로지 부문을 인수해 산업용 드라이브 시스템 포트폴리오를 더욱 강화했다. 이는 유럽 제조업체 간의 수직계열화 강화 트렌드를 반영하는 사례다.
<Trend 4>
기술 경쟁력 내재화와 시장 선점이 M&A의 핵심 동기
이처럼 지난 10년간의 주요 M&A 사례를 살펴보면, 단순한 외형 확장보다는 ‘핵심 기술 내재화’와 ‘신시장 선점’이라는 두 가지 목표가 일관되게 관통하고 있음을 알 수 있다.
모션 제어, 로봇, AMR, 드라이브, 머신비전 등 분야는 기술 난이 도가 높고 생태계 의존성이 크기 때문에, 기존 기업이 자체적으로 개발하기보다는 검증된 기업을 인수해 시너지를 노리는 전략이 주를 이루었다.
또한 글로벌 공급망 불확실성과 기술 독립성 확보가 점점 더 중요 해지는 상황에서, 주요 기업들은 핵심 부품 및 시스템의 ‘국산화’, 혹은 내부 통합을 위해 M&A를 활용하고 있다. 이는 특히 반도체, 로봇 정밀제어, 모션 플랫폼 기술에서 더욱 두드러진다.
<Trend 5>
향후 전망: AI, 에지 컴퓨팅, 협동로봇 분야로 확장 예상
앞으로의 인수·합병은 더욱 다층화될 것으로 보인다. AI 기반의 로봇 지능화, 에지 컴퓨팅 기반 모션 제어, 협동로봇의 안전성 확보 기술 등도 주요 타깃으로 부상하고 있으며, 중소형 전문기업의 기술력에 주목하는 대형 기업들의 움직임이 빨라지고 있다. 글로벌 자동화및 로봇 시장은 단순한 ‘기계화’의 단계를 넘어, 통합된 ‘지능형 시스 템’으로의 진화를 지속하고 있으며, 그 여정은 앞으로도 M&A라는 형태를 통해 역동적으로 이어질 것으로 전망되고 있다.
<표> 2015–2025 자동화 및 로봇공학 분야에서 주목할 만한 인수·합병(M&A) 사례